2026年4月、改正GX推進法※1に基づく排出量取引制度(GX-ETS)が始まりました。CO2を多く直接排出する事業者に、排出量と同じ量の排出枠を持つことを義務づける制度です。経済産業省は対象となる事業者を個別に通知しないため、自社が対象かどうかは各社が自ら確かめる必要があります。
この記事では、制度の対象になる企業の条件、上場企業の開示データから数えた対象になりうる企業の数と業種、対象になった場合の義務と期限を解説します。また、最後に、よくある質問をご紹介します。
この記事のポイント
- 対象はCO2直接排出の3年度平均が10万トン以上の法人で、国は通知しません
- 開示値で10万トン以上の上場企業は少なくとも132社、国の見込みは300〜400社
- 2026年度分の排出枠の保有期限は2028年1月31日で、第三者の確認も必要です
1. 制度の対象になる企業の条件
制度の対象は、前年度までの3年度のCO2の直接排出量の平均(年度平均排出量)が10万トン以上の事業者です[1][8]。2026年度は2023〜2025年度の平均で判定します[1]。年度は4月から翌年3月までで、判定の期間は年度ごとに1年ずつ進みます[1][7]。
経済産業省は、該当する事業者に対象である旨の指定や通知を行わず、各事業者が自ら確認する必要があると明記しています[1]。年度平均排出量が10万トン未満であれば、届出などの手続は不要です[1]。
判定の量は、企業が開示しているスコープ1※2とは範囲が異なります(表1)。制度が数えるのはCO2だけで、メタンや一酸化二窒素、フロン類は含みません[7][8]。単位は連結グループでなく法人ごとで、国内の事業活動に限られます[10]。国際海運・国際航空などは算定から除かれます[9]。100%子会社などと共同で届け出ることはできますが、共同の相手も単独で10万トン以上の法人に限られます[7][9]。そのため、10万トン未満の子会社の排出を合算して、グループとして対象になることはありません。
表1 開示されるスコープ1と制度の判定量の違い
| 項目 | 開示されるスコープ1 | 制度の判定量 |
|---|---|---|
| 対象のガス | 7種類の温室効果ガス | CO2のみ |
| 地域 | 海外の拠点を含むことが多い | 国内の事業活動 |
| 集計の単位 | 連結グループが一般的 | 法人ごと(共同での届出は、単独で対象となる法人の間に限る) |
| 算定から除く活動 | 原則として除外なし | 国際海運・国際航空、離島の発電、熱回収を行う廃棄物の焼却など |
| 期間 | 直近1年度 | 前3年度の平均(4月〜翌3月) |
時点: 2026年11月13日
2. 開示データで数えた上場企業の数
当社が収集した上場企業の開示資料で、直近年度のスコープ1が10万トン以上の国内上場企業は132社でした(2026年11月12日時点)[12]。経済産業省は、制度の対象を上場・非上場を合わせて300〜400社程度、国内の温室効果ガス排出量の60%近くと見込んでいます[2][3]。国は対象者を指定・通知しないため[1]、対象企業の名簿や上場企業に限った数は公表されていません(2026年11月時点・当社確認)。
132社は下限の値です。日本製鉄・ENEOSホールディングスなど、排出の大きい業種の少なくとも13社は、この集計に含めていません[12]。132社のうち1,000万トン以上は10社、100万〜1,000万トンは28社で、残る94社は10万〜100万トンです(図1)[12]。1,000万トン以上の10社は、電源開発(4,332万トン)、JFEホールディングス(4,030万トン、JFEスチールの値)などの電力・鉄鋼と、ANAホールディングス(1,128万トン)、商船三井(1,015万トン)の運輸です[12]。このほか、5万〜10万トンの企業が72社あります[12]。
図1 スコープ1の規模別の国内上場企業数(直近年度)
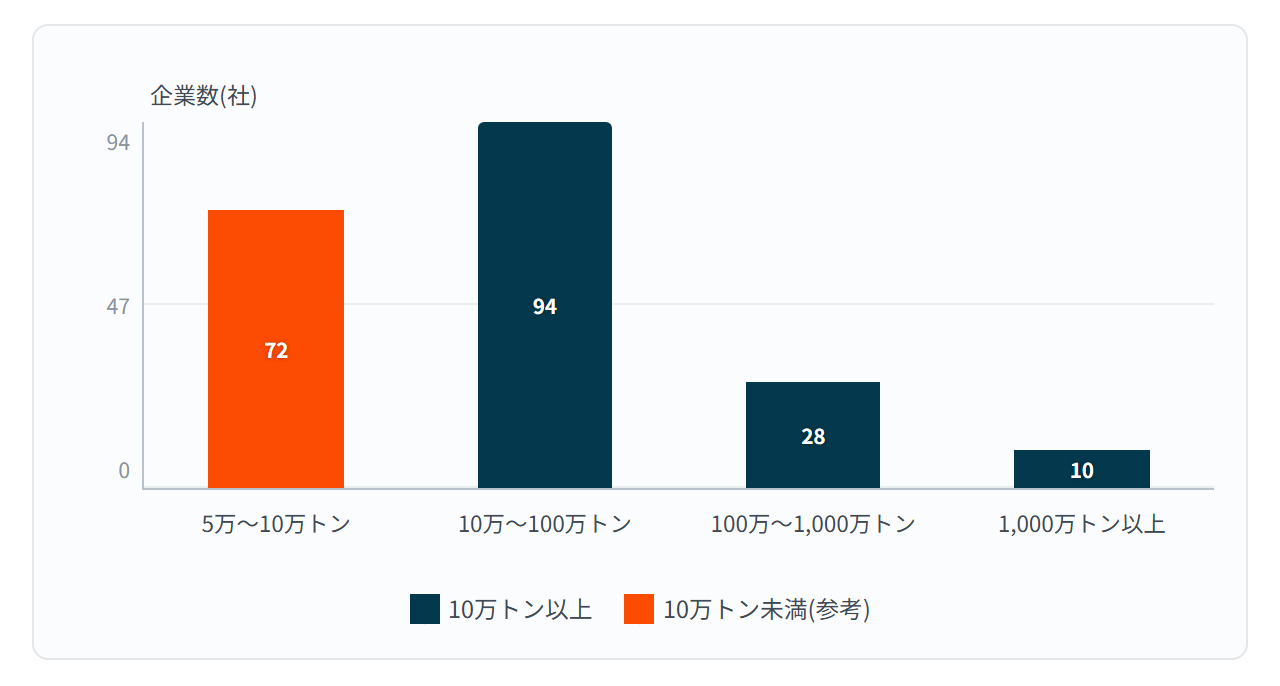
出典: 当社が収集した各社の統合報告書・サステナビリティ報告書などの開示資料[12]を元にestoma作成
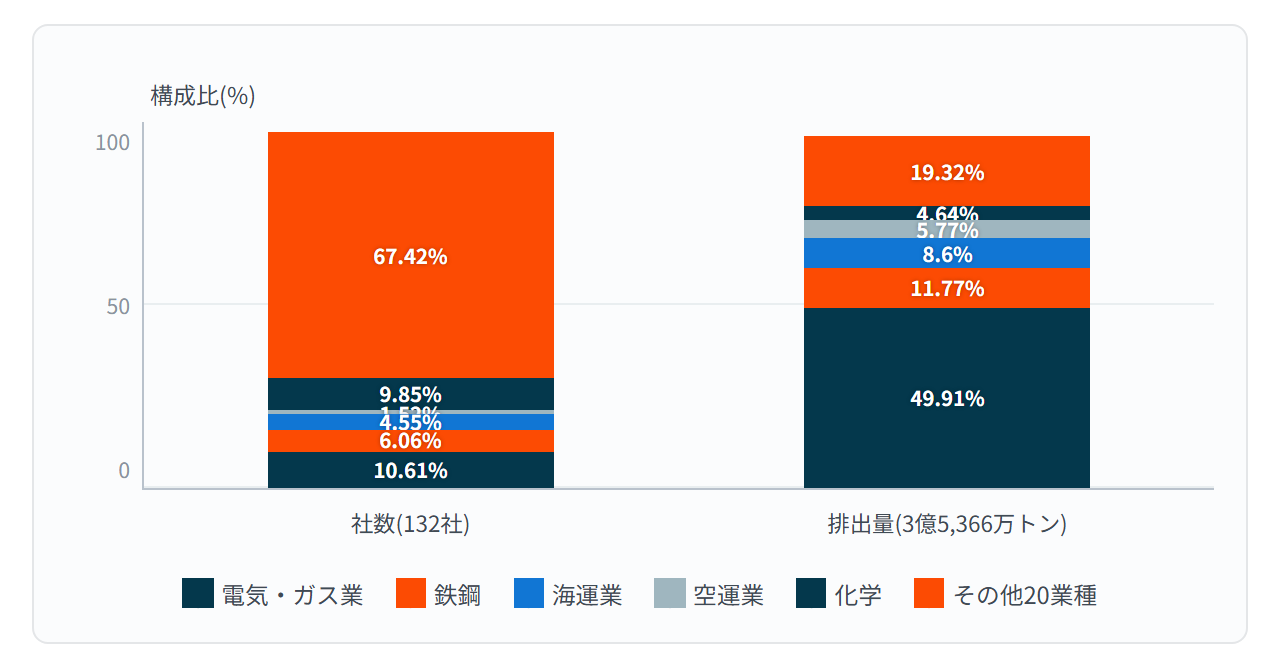
社数は25業種に分かれますが、排出量は少数の業種に集まります。132社のスコープ1の単純合計は約3億5,366万トンで、電気・ガス、鉄鋼、海運、空運、化学の5業種で約2億8,534万トン、81%を占めます(※各社の開示値の単純合計からの算出値。親会社と上場子会社の重複(三菱ケミカルグループと日本酸素ホールディングス)と海外の排出を含む)[12]。この5業種は社数では33%にとどまります(図2)[12]。社数で多いのは電気・ガスと輸送用機器(各14社)、化学(13社)です[12]。輸送用機器・食料品・電気機器は、素材やエネルギーの業種に比べ1社あたりの排出は小さいものの、社数では上位に入ります[12]。
図2 スコープ1が10万トン以上の国内上場企業132社の業種構成(社数と排出量)
出典: 当社が収集した各社の開示資料(132社)[12]を元にestoma作成
時点: 2026年11月12日
3. 開示の社数と対象の社数の差
連結のスコープ1で数えた132社は、そのまま制度の対象の社数にはなりません。海外の拠点とCO2以外のガスを除くと減り、法人ごとに判定すると増えます。
連結のスコープ1が10万トンを超えても、国内の法人ごとのCO2が10万トン未満なら対象になりません[7][9]。総合商社や海運・空運は、排出の多くが海外の事業や国際輸送によるとみられ、国内の法人単位では値が大きく下がる可能性があります[12]。132社のうちCO2のみの値を開示しているのは68社で、残る64社はCO2以外のガスを除いた値を自社で確かめる必要があります[12]。
他方、1つの上場企業グループの中に10万トン以上の子会社が複数あれば、それぞれが届出の義務を負います[7][9][10]。政府の見込みの300〜400社は法人の数で、上場企業グループの数ではありません[3]。非上場の大手企業や外資系企業の日本法人なども対象になりえますが、上場企業の開示データには現れません。
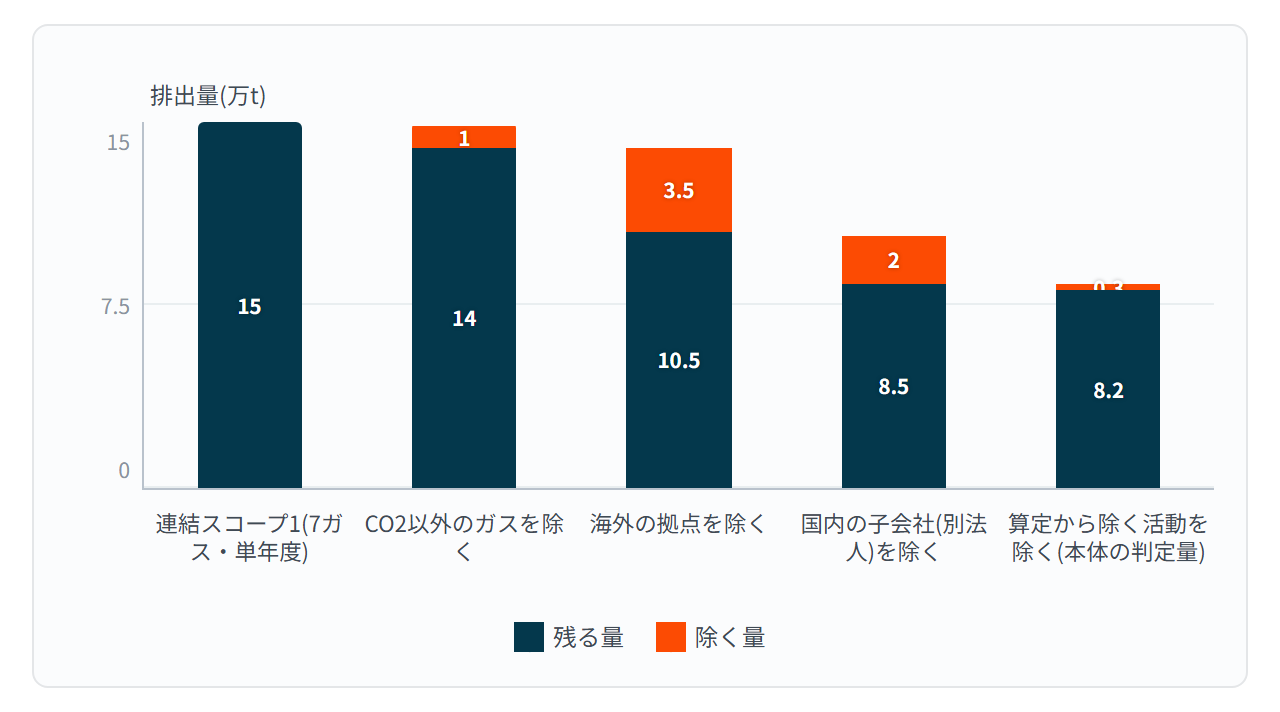
図3 連結スコープ1から制度の判定量への調整(仮定の企業による計算例)
出典: GX推進法施行令第1条・同施行規則第6条・第14条・別表第一[8][9]を元にestoma作成
図3の計算例では、本体の判定量が8.2万トンとなり、本体は対象になりません。国内の子会社(別法人)が単独で10万トン以上であれば、その子会社が対象になります。連結で5万〜10万トンの72社は、3年度平均が直近年度より大きい場合や、開示の範囲が一部の拠点・子会社に限られている場合などに、対象に入ることがあります。
4. 対象になった場合の義務と期限
対象になった事業者は、毎年度の排出実績量を算定して登録確認機関※3の確認を受け、国に報告します[3]。国は業種別の排出原単位の基準(ベンチマーク)などで算定した量の排出枠を無償で割り当て、事業者は排出実績と同じ量の排出枠を翌年度の1月31日までに保有します[3][4]。余った排出枠は翌年度に持ち越せます[3]。期限までに保有できなかった分は、上限価格の1.1倍の単価で未償却相当負担金を払います[4][7]。
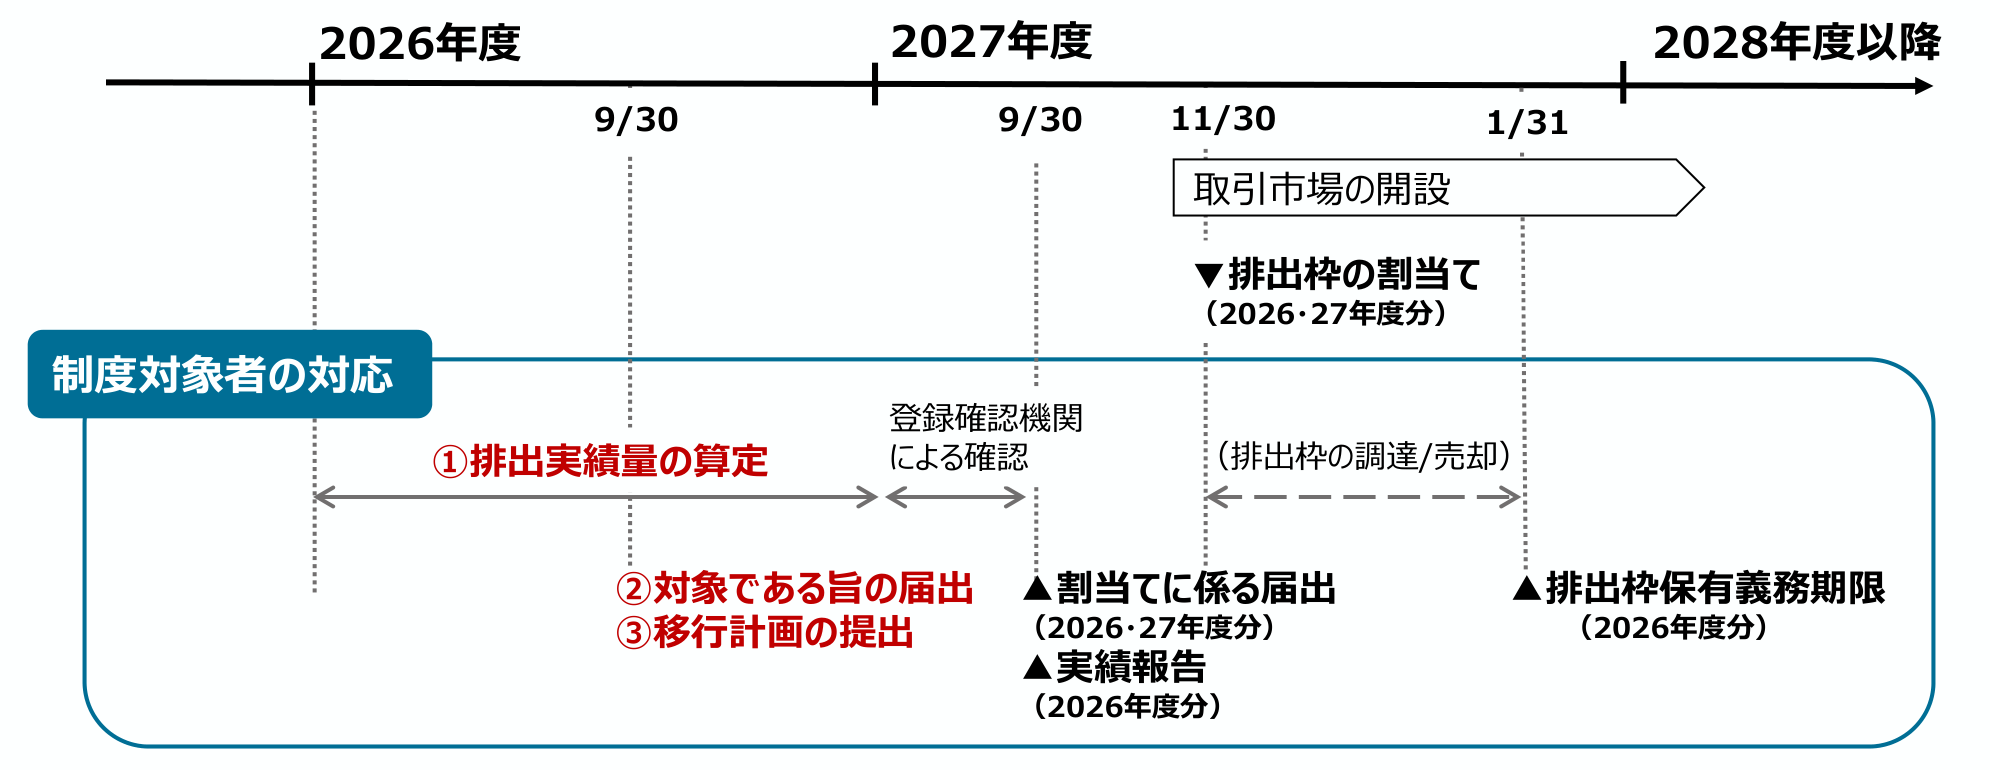
2026年度に対象となる事業者の手続は図4のとおりです。2026年9月30日までに対象である旨の届出と移行計画※4の提出を行い、この届出には登録確認機関の確認は不要です[1]。この期限は既に過ぎており、期限の後に該当が判明した場合の具体的な扱いは、2026年11月時点の公表資料には示されていません。法は、届出をしなかった場合に50万円以下の罰金を定めています[7]。
2027年9月30日までに、2026・2027年度分の排出枠の割当てに係る届出(排出目標量など)と、2026年度の排出実績の報告を行います。いずれも登録確認機関の確認が必要です[1][4][7][9]。このため経済産業省は、2026年度中に確認の契約先の検討を始めるよう求めています[1]。国は2027年11月30日に2026・2027年度分の排出枠を割り当て、2026年度分の排出枠の保有期限は2028年1月31日です[4][7][9]。
図4 2026年度に制度対象となる場合の義務履行スケジュール
出典: 経済産業省 東北経済産業局「排出量取引制度について」(2026年5月)p.10[4]
排出枠の取引価格には、価格安定化措置の目安となる上限価格と下限価格が定められています。2026年度の上限価格は1トンあたり4,300円、下限価格は1,700円です[6]。2027年度以降の上限・下限価格は、前年度の価格に、3%に物価上昇率を加えた率を掛けて決める方針です[3][6]。この価格帯では、10万トンの排出は年1.7億〜4.3億円の排出枠に相当します(※上下限価格×10万トンからの算出値。無償で割り当てられる量は考慮していない)。
5. 自社が対象か確かめる手順
自社の該当は、連結のスコープ1ではなく、国内の法人ごとのCO2直接排出量の3年度平均で確かめます。グループ内のどの法人が10万トンを超えるかは、子会社ごとの燃料の使用量と工程の排出から把握します。3年度の平均で判定するため、2026年度に10万トン未満でも、排出が増えた法人は翌年度以降に対象となる可能性があります(表2)。
表2 自社が制度の対象かを確かめる手順
| 手順 | 内容 | 判定の時期・期限 |
|---|---|---|
| 1 | 国内の法人ごとに、2023〜2025年度のCO2直接排出量を施行規則の係数で算定し、3年度平均を算出 | 2026年度の判定 |
| 2 | 国際海運・国際航空など算定から除く活動の排出量を差し引き | 2026年度の判定 |
| 3 | 10万トンの前後にある法人は、2024〜2026年度の平均を試算 | 2027年度の判定 |
| 4 | 対象となる法人は、2026年度の排出実績の算定と、排出目標量の設定・登録確認機関の手配を並行して開始 | 届出・報告の期限 2027年9月30日 |
時点: 2026年11月13日
よくある質問
Q. 自社が対象かどうか、国から通知はありますか
A. ありません。経済産業省は該当する事業者への指定や通知を行わず、各事業者が自ら確認する必要があるとしています[1]。
Q. 連結のスコープ1が10万トンを超えていれば対象ですか
A. 必ずしも対象ではありません。判定は国内の法人ごとのCO2の3年度平均で行うため、海外の拠点やCO2以外のガスを除くと10万トン未満になる場合があります[7][8][9]。逆に、子会社が単独で10万トンを超えれば、その子会社が対象になります。
Q. 2026年9月30日の届出期限を過ぎてから該当が分かった場合はどうなりますか
A. 具体的な扱いは、2026年11月時点の公表資料には示されていません。法は届出をしなかった場合に50万円以下の罰金を定めているため[7]、該当が分かった時点で経済産業省に相談することをお勧めします。
まとめ
上場企業の開示データでスコープ1が10万トン以上の企業は少なくとも132社ですが、制度は国内の法人ごとのCO2の3年度平均で判定するため、この社数は目安にとどまります。2026年度に対象となる事業者は、2027年9月30日までに確認を受けた排出目標量の届出と実績の報告を行い、2028年1月31日までに2026年度分の排出枠を保有します。10万トンの前後にある企業は、法人ごとの算定と登録確認機関の手配を、この期限から逆算して進める必要があります。
集計の方法
上場企業約5,500社の統合報告書・サステナビリティ報告書・ESGデータブック・有価証券報告書など(2026年11月12日時点)から、スコープ1の値を企業ごとに1つ採り、トンCO2換算にそろえました。国内上場企業で直近年度(大半は2024年度・2025年度)の値が10万トン以上の企業を数えています。132社のうち24社は、一部の子会社や海外拠点を除くなど範囲を限った値です。業種は東京証券取引所の33業種で分けました。
注
※1 GX推進法: 脱炭素成長型経済構造への円滑な移行の推進に関する法律。2025年の改正(2026年4月1日施行)で排出量取引制度を法定化した[5][7]。
※2 スコープ1: 企業が自ら所有・支配する設備から直接排出する温室効果ガスの量。GHGプロトコルの区分で、CO2を含む7種類のガスが対象[11][13]。
※3 登録確認機関: 排出実績量などを確認する第三者機関。経済産業大臣の登録を受ける。
※4 移行計画: 2030年度までのCO2排出量の目標や投資計画などを記載して国に提出する計画。
出典
[1] 経済産業省 GXグループ環境経済室「2026年度における排出量取引制度への対応について(日本冷凍食品協会サイト掲載)」(2026-08-06) https://www.reishokukyo.or.jp/wp-content/uploads/2026/08/e13a4bfeabdf1428535ad297090486c4.pdf
[2] 経済産業省 GXグループ「排出量取引制度の本格稼働に向けた検討の方向性(国土交通省の会議資料として掲載)」(2024-12-05) https://www.mlit.go.jp/maritime/content/001847540.pdf
[3] 経済産業省 GXグループ環境経済室「2026年度より開始する排出量取引制度について」(2026-01-14) https://jcmfs.meti.go.jp/assets/file/20260123/Session3.01.pdf
[4] 経済産業省 東北経済産業局「排出量取引制度について(岩手県サイト掲載)」(2026-05) https://www.pref.iwate.jp/_res/projects/default_project/_page_/001/067/073/r8shiryo7.pdf
[5] BUSINESS LAWYERS「2026年4月施行 GX推進法・資源有効利用促進法改正の概要と実務対応」(2026-11-13 閲覧) https://www.businesslawyers.jp/articles/1459
[6] 産業構造審議会 排出量取引制度小委員会「令和8年度の参考上限取引価格及び調整基準取引価格に関する意見」(2025-12-19) https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/pdf/20251219_2.pdf
[7] e-Gov法令検索「脱炭素成長型経済構造への円滑な移行の推進に関する法律 第32条・第33条・第35条・第36条・第40条・第41条・第143条・附則第1条」(2026-11-13 閲覧) https://laws.e-gov.go.jp/law/505AC0000000032
[8] e-Gov法令検索「脱炭素成長型経済構造への円滑な移行の推進に関する法律施行令 第1条・第2条」(2026-11-13 閲覧) https://laws.e-gov.go.jp/law/505CO0000000379
[9] e-Gov法令検索「脱炭素成長型経済構造への円滑な移行の推進に関する法律施行規則 第6条・第14条・第15条・第16条・別表第一・附則第2条・第3条」(2026-11-13 閲覧) https://laws.e-gov.go.jp/law/506M60000400003
[10] KPMGジャパン「カーボンクレジット動向(第2回)」(2025-11-19) https://kpmg.com/jp/ja/home/insights/2025/11/carbon-credits-trend02.html
[11] GHG Protocol(WRI・WBCSD)「The GHG Protocol Corporate Accounting and Reporting Standard (Revised Edition)」(2004年改訂版) https://ghgprotocol.org/corporate-standard
[12] 各社(EDINET・各社公式サイト)「国内上場企業の統合報告書・サステナビリティ報告書・有価証券報告書ほか」(2026-11-12 時点) https://disclosure2.edinet-fsa.go.jp/
[13] GHG Protocol(WRI・WBCSD)「Required Greenhouse Gases in Inventories: Accounting and Reporting Standard Amendment」(2013-02) https://ghgprotocol.org/sites/default/files/standards_supporting/Required%20gases%20and%20GWP%20values_0.pdf