著者: Sustainability Journal編集部(運営: 株式会社estoma)
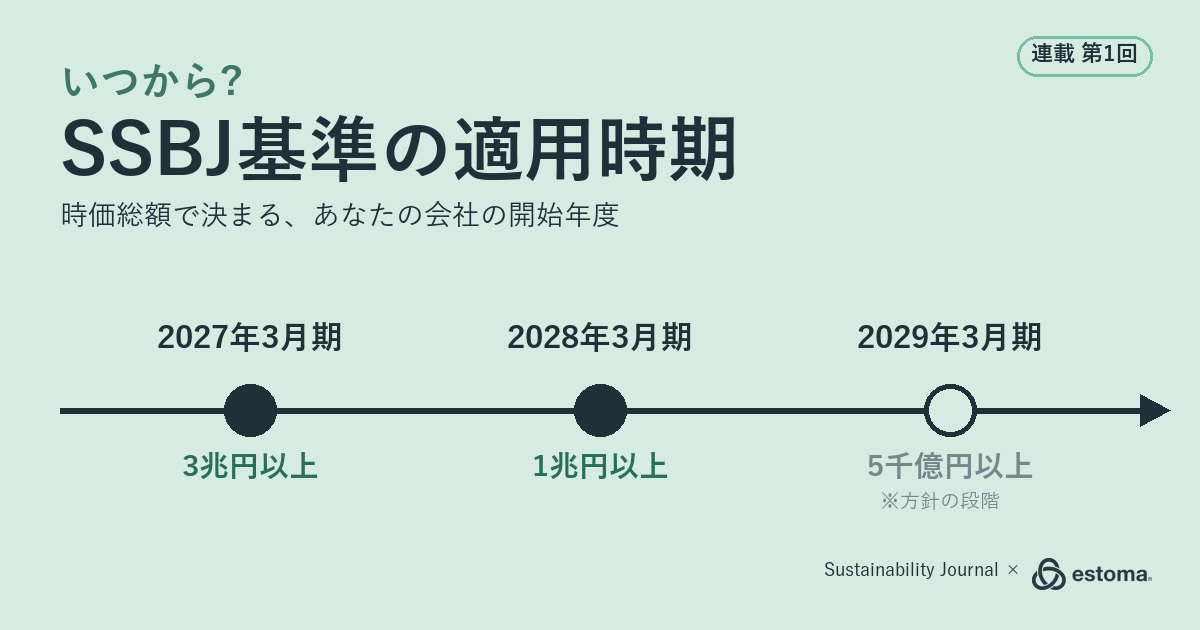
SSBJ基準※1による有価証券報告書(有報)での開示は、東京証券取引所プライム市場の上場会社のうち、平均時価総額3兆円以上の会社に2027年3月期から※2、1兆円以上の会社に2028年3月期から義務づけられます。区分の判定に使うのは単年の時価総額ではなく、改正開示府令が定める過去5事業年度末の平均で、金融庁の公表値では2025年3月末の単年で3兆円以上は68社、1兆円以上は累計171社です(2026年11月13日時点)。
SSBJ特集第1回となるこの記事では、SSBJ基準の適用時期について、時価総額の区分ごとの開始年度、府令が定める平均時価総額の判定方法、区分ごとの対象社数を解説します。府令と同じ5期末の平均で数えた当社推計もあわせて示すので、単年の時価総額で見た場合との違いと、自社の区分の確かめ方が分かります。
この記事のポイント
- 3兆円以上は2027年3月期、1兆円以上は2028年3月期から
- 区分は単年でなく5期末の時価総額の平均で判定します
- 5期末の平均で数えると、初年度の対象は約66社です
本記事は、SSBJ基準の連載の第1回です。基準の構成、制度の確定事項と方針、全12回の目次は、第0回「SSBJ基準とは?制度の全体像と連載の目次」で紹介しています。
1. 適用時期
開示の義務は2026年2月20日に公布・施行された改正開示府令(令和8年内閣府令第5号)で確定し、第三者保証の義務は2026年7月15日に成立した改正金融商品取引法(2027年4月1日施行)で確定しました。5千億円以上1兆円未満の区分と、保証の開始年度・範囲・水準は、金融審議会ワーキング・グループ(以下、WG)の報告が示す方針の段階にあります。
2027年4月1日以後に開始する事業年度からは、開示義務の根拠が改正金融商品取引法の開示の規定に移り、対象会社は政令で定められます[8][9]。この政令は2026年11月13日時点で公表されていません[15]。
図1 区分ごとの開示と第三者保証の開始年度(3月決算の場合)
| 区分 | 開示の開始 | 第三者保証の開始 |
|---|---|---|
| 3兆円以上 | 2027年3月期(確定) | 2028年3月期(方針) |
| 1兆円以上3兆円未満 | 2028年3月期(確定) | 2029年3月期(方針) |
| 5千億円以上1兆円未満 | 2029年3月期(方針) | 2030年3月期(方針) |
| 5千億円未満 | 今後検討 | 今後検討 |
注: 区分はプライム市場の平均時価総額。
出典: [1][5][8][9]を元にestoma作成
時点: 2026年11月13日
指定市場は告示(令和8年金融庁告示第2号)で東京証券取引所プライム市場とされています[3]。5千億円以上1兆円未満の区分は、WG報告と法律案説明資料が2029年3月期からとし、政令等で規定する予定とされています[2][9]。5千億円未満の企業への適用は、今後検討するとされています[6]。2026年2月20日以後、適用の時期と区分を変える府令・告示の改正はありません(2026年11月13日時点)[15][16][17][18]。なお、施行日の2026年2月20日以後に提出する有価証券報告書からは、SSBJ基準を任意に適用できます。内国会社が準拠できる基準はSSBJ基準に限られ、ISSB基準の選択適用は認められていません[1][2]。
図2 金融審議会WG報告が示す開示と保証の適用ロードマップ
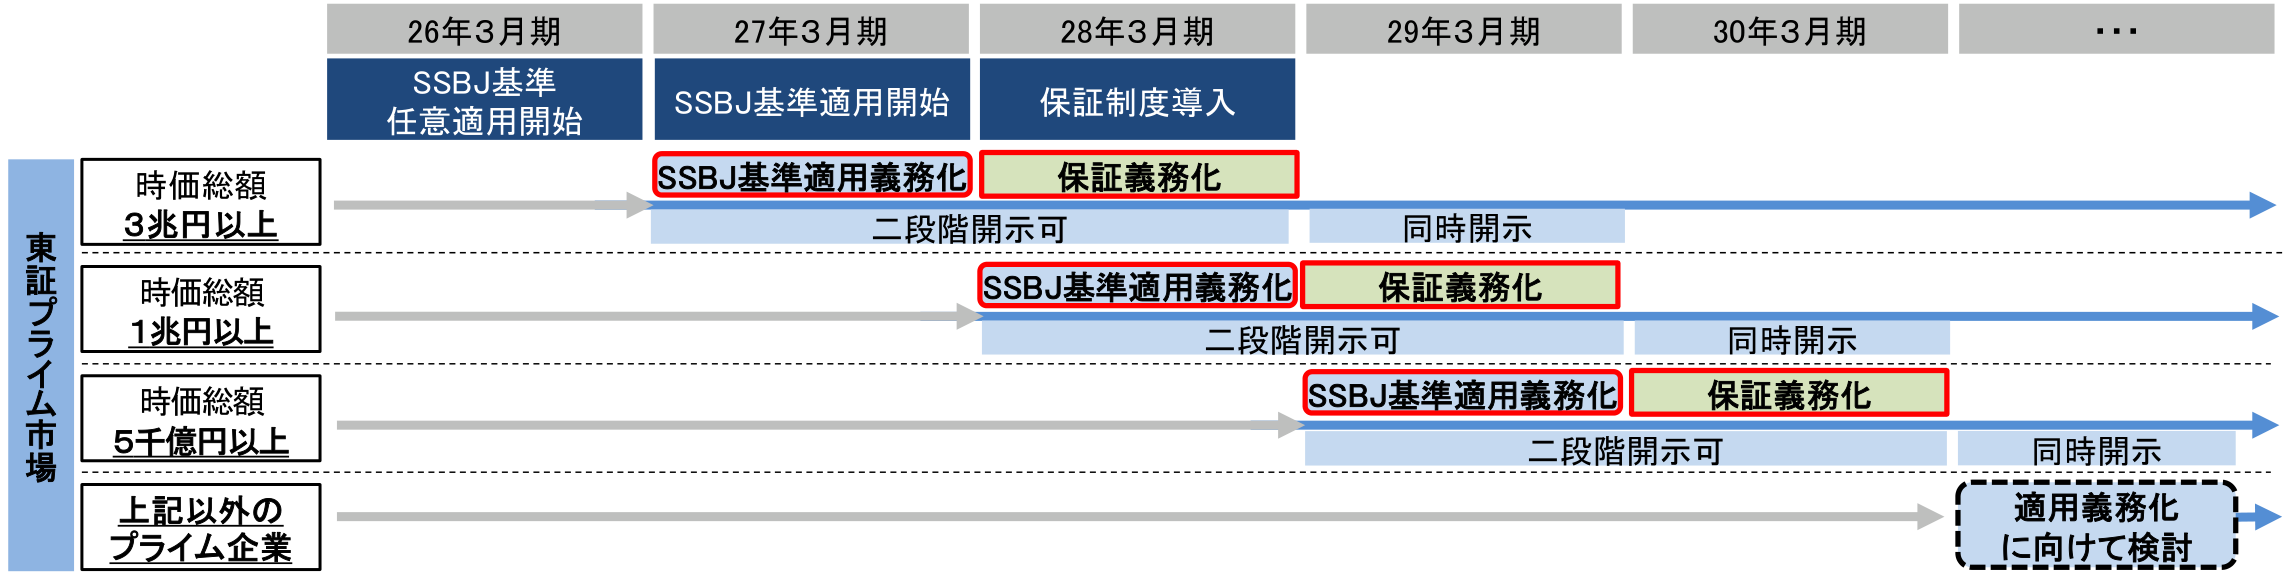
出典: 金融庁 金融審議会 WG 報告 概要 p.1 下段のロードマップを切り出し(2026年1月8日公表)[6]
時点: 2026年11月13日
「2027年3月期」の範囲
「2027年3月期」は、2027年3月31日以後に終了する事業年度を指します。
- 改正開示府令の附則は年度を日付で区切り、決算月で区別していません。3月決算の会社の最初の有価証券報告書は、2027年6月末までに提出することになります[1]。
- 改正開示府令の附則の文言を当てはめると、12月決算で平均3兆円以上の会社は2027年12月期から、平均1兆円以上の会社は2028年12月期から対象になります[1]。決算月別の当てはめ例は、金融庁の公表資料には示されていません(2026年11月13日時点)。
2. 平均時価総額の判定方法
判定に使う5期末
平均は前事業年度の末日から遡った5事業年度末で取り、報告の対象年度の末日は含めません。3月決算の会社の2027年3月期は、2022年3月末から2026年3月末までの5時点で判定します。2028年3月期の要否は、2023年3月末から2027年3月末までの5時点の平均で判定し直し、2027年3月末の時価総額が出た時点で確定します[1][2]。金融庁は、対象年度の末日を除くことで予見可能性を確保できると説明しています[2]。
図3 適用年度ごとに判定に使う5期末(3月決算の場合)
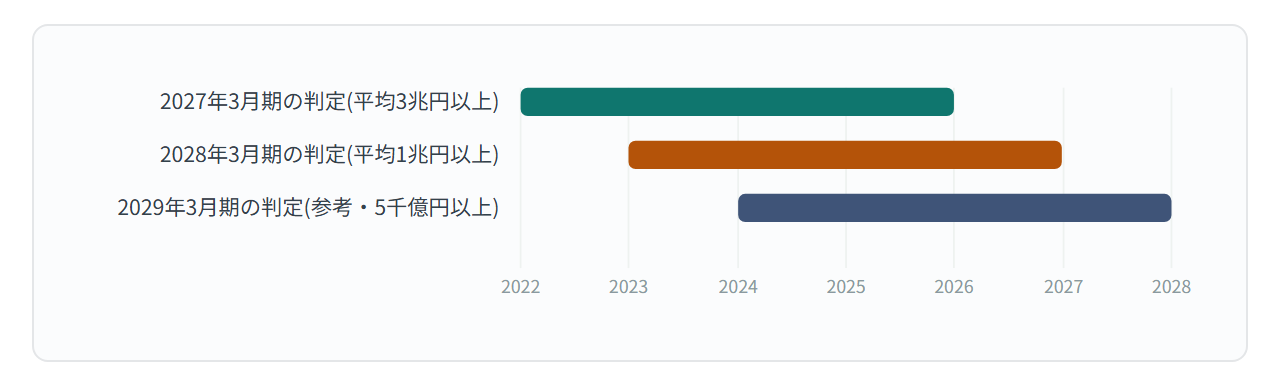
出典: 改正開示府令[1]、金融庁の考え方[2]を元にestoma作成
- 時価総額は各期末日の取引所の終値に発行済株式数(自己株式を含む)を掛けた額で、上場している種類株式の時価総額も合算します。他の市場にいた期間の時価総額も含めます[1][2]。
- 上場後5事業年度末を経ていない会社は、上場後に経過した事業年度末(対象年度の末日を除く)の平均で判定します[1]。新規上場した会社は、上場日を含む事業年度の末日の時価総額が1兆円以上なら、その翌事業年度から対象になります[2]。
- 合併・完全子会社化をした会社は、相手方や旧会社の時価総額を合わせて判定します[4]。
- 判定は年度ごとに行い、平均が基準を下回る年度は義務の対象外です。なお、金融庁は、プライム市場に上場している限り、今後の議論の動向によっては対象になりうるとしています[2]。
有報への平均時価総額の注記
2027年3月期からは、有価証券報告書に平均時価総額を注記します。
- 有報の様式の記載上の注意により、「主要な経営指標等の推移」に最近6事業年度末の時価総額と平均時価総額を注記します。平均3兆円以上の会社は2027年3月期から、それ以外のプライム市場上場会社は2028年3月期から注記し、改正開示府令の附則により施行日以後の前倒しもできます[1][2]。
3. 区分ごとの対象社数
5期末の平均で数えた対象社数
府令と同じ5期末の平均で数えると、2027年3月期から対象となる平均3兆円以上は約66社、2028年3月期からの1兆円以上は累計約184社です※3。金融庁がWG第9回の事務局資料で示した社数は、2025年3月末の単年の時価総額による累計で、3兆円以上68社、1兆円以上171社、5千億円以上284社です[7]。当社は、各社の有価証券報告書から各期末の時価総額を推計し、府令と同じ5期末の平均で区分を判定しました[14]。同じ方法で2025年3月末の単年を数えると、公表値との差は3%以内に収まります※3。
- 平均3兆円以上(2027年3月期から)は約66社で、公表値の68社と同じ規模です。うち57社は判定に使う期末がすべて出そろっています※3。
- 平均1兆円以上(2028年3月期から)は累計約184社(幅178〜195社)で、公表値の171社より多くなる見込みです。新たに加わる1兆円以上3兆円未満の会社は約120社です※3。
- 方針の段階にある平均5千億円以上(2029年3月期から)は、参考値で累計約312社(幅289〜336社)です※3。
図4 区分ごとの社数: 金融庁の公表値と当社推計(累計)
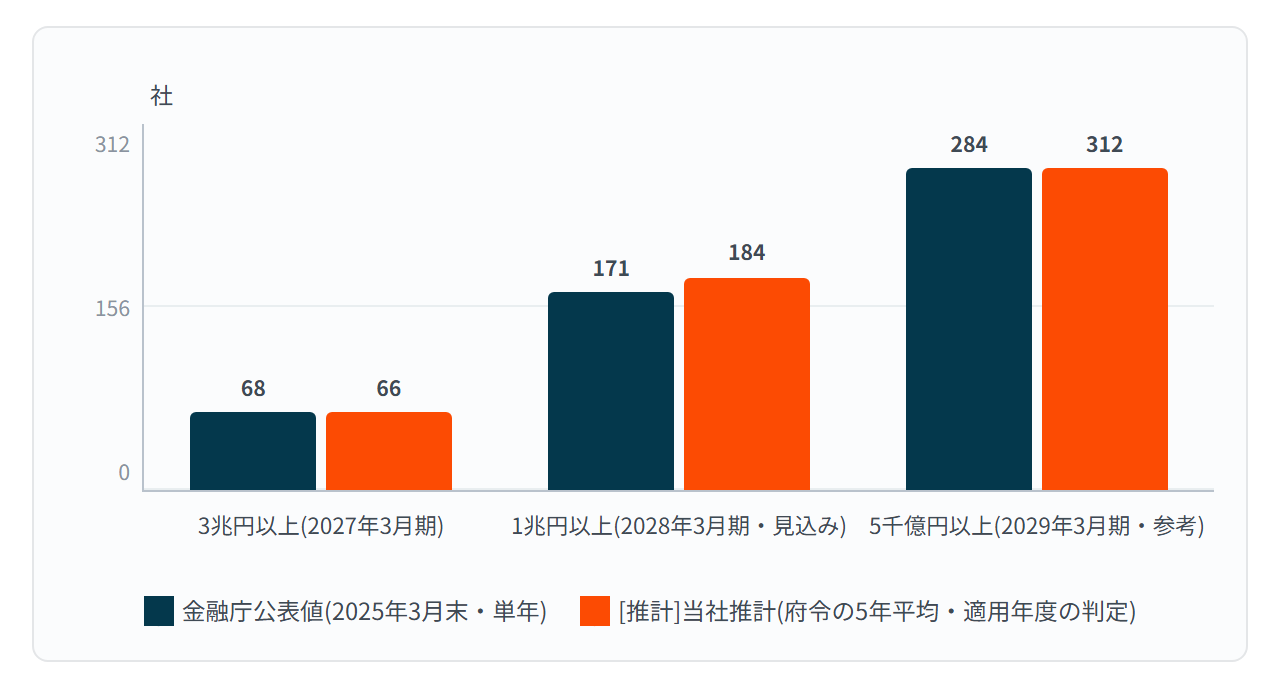
出典: 金融庁 WG 第9回資料[7]、有価証券報告書[14]を元にestoma作成
単年と5年平均の違い
単年の時価総額が基準を超えていても、5年平均で届かなければ対象は翌年度以降になります。最新の期末(3月決算は2026年3月末)の単年で数えると3兆円以上は約78社ですが、府令の5年平均では約66社にとどまります※3。直近の株価上昇は、5年平均には5分の1ずつしか反映されないためです。単年で3兆円以上でも5年平均で届かない会社は、2028年3月期からの適用となる見込みです。
基準の前後にある会社の準備
基準の前後にある会社は、早い方の年度を前提に準備するのが現実的です。平均が基準の±10%以内にある会社は、3兆円で約10社、1兆円で約30社です※3。1兆円の基準の前後には、電気機器・食料品・陸運業の会社が多くみられます。2028年3月期の判定は2027年3月末の時価総額が出た時点で確定するため、自社の過去4期末の時価総額から、2027年3月末にいくらなら基準を超えるかを先に計算しておくと、準備の開始を判断しやすくなります。
4. 二段階開示と第三者保証
二段階開示の期間と期限
適用初年度とその翌年度の2年間は、SSBJ基準に基づく記載を訂正報告書で追って出せます。改正開示府令の附則(二段階開示※4の経過措置)は、適用の最初の事業年度とその翌事業年度に限り、有価証券報告書にSSBJ基準に基づく記載をしないことを認め、翌事業年度の半期報告書の提出期間の末日までに訂正報告書を出すよう求めています。3月決算の会社の2027年3月期なら、期限は2028年3月期の半期報告書の期限(2027年9月30日から45日以内)です。有価証券報告書には、二段階開示を使う旨と訂正報告書を出す旨を記載します[1][2]。なお、有価証券報告書の提出期限(事業年度経過後3か月以内)は変わりません[5]。
保証の義務と担い手
保証を受ける義務と保証業務実施者の登録制は、改正金融商品取引法で確定しました。「金融商品取引法及び資金決済に関する法律の一部を改正する法律」は2026年7月15日に成立し、7月23日に令和8年法律第64号として公布されました[10][11]。改正法は、特定提出者(保証を受ける義務がある会社)に、有価証券報告書等に記載するサステナビリティ情報(法律上の用語は特定非財務情報)について保証を受けることを義務づけました。義務的な保証を行えるのは内閣総理大臣の登録を受けた法人で、監査法人以外も要件を満たせば登録できます[8][9]。
- 保証の規定は2027年4月1日に施行され、同日以後に開始する事業年度から適用されます[8]。改正金融商品取引法の附則の文言を当てはめると、3月決算の会社が保証を受けうる最初の年度は2028年3月期、12月決算の会社は2028年12月期です。
- 特定提出者の範囲を定める政令と、保証の基準・手続を定める内閣府令の案は、2026年11月13日時点で公表されていません[15]。
保証の開始年度・範囲・水準
保証の開始年度・当初の範囲・水準は、WG報告の方針として示されています。
- 保証は、SSBJ基準の適用開始の翌期から始まります。3兆円以上は2028年3月期、1兆円以上3兆円未満は2029年3月期、5千億円以上1兆円未満は2030年3月期です[5]。
- 適用開始から2年間の保証範囲は、Scope1・2の温室効果ガス排出量、ガバナンス、リスク管理です。3年目以降は国際動向等を踏まえて今後検討するとされています[5]。
- 保証の水準は限定的保証※5とし、合理的保証への移行の検討は行わないとされています[5]。
- 保証基準は、国際サステナビリティ保証基準(ISSA5000)等と整合的な基準として企業会計審議会で審議され、2027年3月を目指して利用可能にすることが論点として示されています[5][12]。
- 3兆円以上の区分では、二段階開示の2年目(2028年3月期)が保証の初年度と重なります。訂正報告書で追って出す情報に保証をどう付けるかは、内閣府令の公表を待つ必要があります。
よくある質問
Q. 12月決算の会社はいつから対象ですか
A. 改正開示府令の附則は年度を日付で区切っており、文言を当てはめると、平均3兆円以上の会社は2027年12月期から、1兆円以上の会社は2028年12月期からです[1]。決算月別の当てはめ例は、金融庁の公表資料には示されていません。
Q. 直近の期末に時価総額が3兆円を超えれば、2027年3月期から対象になりますか
A. 判定は前事業年度末から遡った5事業年度末の平均で行い、報告の対象年度の末日は含めません[1][2]。単年で3兆円以上でも平均が届かなければ、2027年3月期の対象にはなりません。
まとめ
開示の義務は平均3兆円以上が2027年3月期から、1兆円以上が2028年3月期からと府令で確定し、保証の義務は改正金融商品取引法で確定しました。5千億円以上1兆円未満の適用と、保証の開始年度・範囲・水準は方針の段階です。区分は5事業年度末の平均で判定し、2028年3月期からの1兆円以上は2027年3月末までの5期末の平均で決まり、2027年3月末の時価総額が出た時点で確定します。2027年3月期からの3兆円以上は約66社、2028年3月期からの1兆円以上は累計約184社と見込まれます(当社推計・目安。各社の該当は各社が自ら判定)。
平均が1兆円・3兆円の基準の前後にある会社は、2027年3月期の決算を待たず、早い方の年度から適用される前提で準備を進めるのが現実的です。保証の初年度に範囲となるScope1・2の排出量の集計手続と、ガバナンス・リスク管理の記載の根拠資料を、保証の初年度の期首(3兆円以上なら2027年4月)までに整えておくと、追加の作業と費用を抑えやすくなります。今後公表される政令・内閣府令で、開示と保証の対象会社と保証の範囲が確定します。
次の第2回「SSBJ基準を適用する有価証券報告書の作成要領:二段階開示の範囲・期限と経過措置」(2026年11月26日公開予定)では、SSBJ基準を適用する年度の有価証券報告書のどこに何を記載するか、二段階開示で後から出せる範囲と期限、準拠を表明した企業の記載例を解説します。
推計の方法
- 各期末の時価総額は、有価証券報告書の株価収益率×当期純利益×(発行済株式総数÷期中平均株式数)で求めました[14]。プライム市場の所属は日本取引所グループの上場銘柄一覧で判定しました[13]。
- 母集団は、純利益・売上高など7指標のいずれかで、いずれかの年に上位500社に入った1,022社です。赤字で株価収益率が無い期は除き、未到来の期末は最新値の0.8〜1.2倍として幅をとりました。
- 推計は公開情報から当社が算出した目安で、公式の判定に代わるものではありません。各社の該当は、各社が府令の方法で自ら判定します。
連載の関連回
注
※1 SSBJ基準: サステナビリティ基準委員会(SSBJ)が2025年3月に公表し、2026年3月13日に改正した3基準(適用基準・一般開示基準・気候関連開示基準)の総称。有報で使えるのは金融庁の告示で指定された基準で、改正後の3基準は2026年5月19日の告示改正で、サステナビリティ開示実務対応基準第1号は9月15日の告示改正で指定に加わった[16][18]。ISSB基準と機能的に整合する。
※2 平均時価総額: 改正開示府令第19条の9第3項が定める判定用の時価総額。前事業年度末から遡った5事業年度末の時価総額の平均。
※3 推計値: 株式会社estomaが公開情報(各社の有価証券報告書、日本取引所グループの上場銘柄一覧)から算出した推計値です。府令の算定方法を可能な範囲で再現した目安で、数社程度の幅があります。公式の判定に代わるものではなく、各社が対象になるかどうかは、各社が府令の方法で自ら判定します。方法と仮定は本文3章の末尾に記載しています。
※4 二段階開示: 適用初年度とその翌年度に限り、SSBJ基準に基づく記載を有価証券報告書の提出後に訂正報告書で追って出せる経過措置。
※5 限定的保証: 重要な誤りがあると考えさせる事項が認められなかったかどうかという、消極的な形で結論を示す保証。合理的保証より手続が少ない。
確認時点
- 本記事の内容は2026年11月13日時点の公表資料に基づきます。府令・告示・政令の公表に合わせて更新します。
- 保証基準の名称と2027年3月という目標は、企業会計審議会サステナビリティ情報保証部会の今後の審議で変わる可能性があります。
- 特定提出者の範囲を定める政令と、保証の基準・手続を定める内閣府令は、2026年11月13日時点で未公表です。公表後に対象会社と保証の範囲が確定します。
- 本文で触れた規定の番号は次のとおりです。改正金融商品取引法 第26条の4・第26条の5第1項・第26条の6、附則第1条第4号・第3条第1項・第2項。改正開示府令 第19条の9第3項、附則第2条第2項・第7項、第二号様式記載上の注意(25)h。企業内容等開示ガイドライン5-2-2。
- 出典[7]のページは資料の紙面の番号で、括弧内にPDF通しのページを併記しています。
出典
[1] 金融庁「改正府令(令和8年内閣府令第5号)本則・附則」(2026-02-20) https://www.fsa.go.jp/news/r7/shouken/20260220/02.pdf
[2] 金融庁「コメントの概要及びコメントに対する金融庁の考え方」(2026-03-19更新版) https://www.fsa.go.jp/news/r7/shouken/20260220/01.pdf
[3] 金融庁「令和8年金融庁告示第2号(取引所金融商品市場の指定)」(2026-02-20) https://www.fsa.go.jp/news/r7/shouken/20260220/03.pdf
[4] 金融庁「企業内容等開示ガイドラインの一部改正(5-2-2)」(2026-02-20) https://www.fsa.go.jp/news/r7/shouken/20260220/05.pdf
[5] 金融庁 金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ 報告」(2026-01-08) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20260108/01.pdf
[6] 金融庁 金融審議会「同 報告 概要」(2026-01-08) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20260108/02.pdf
[7] 金融庁 金融審議会「同 ワーキング・グループ 第9回 事務局説明資料 紙面p.2(PDF通しp.3)」(2025-10-30(数値は2025年3月末)) https://www.fsa.go.jp/singi/singi_kinyu/sustainability_disclose_wg/shiryou/20251030/01.pdf
[8] 金融庁「金融商品取引法及び資金決済に関する法律の一部を改正する法律案 法律案・理由」(2026年4月) https://www.fsa.go.jp/common/diet/221/02/01.pdf
[9] 金融庁「同 説明資料」(2026年4月) https://www.fsa.go.jp/common/diet/221/02/03.pdf
[10] 金融庁「第221回国会 提出法案」(2026-11-13確認) https://www.fsa.go.jp/common/diet/221/index.html
[11] デジタル庁 e-Gov法令検索「金融商品取引法 改正履歴(令和8年法律第64号、公布2026-07-23)」(2026-11-13確認) https://laws.e-gov.go.jp/law/323AC0000000025
[12] 金融庁 企業会計審議会「事務局説明資料(サステナビリティ情報の開示・保証)」(2026-04-24) https://www.fsa.go.jp/singi/singi_kigyou/siryou/kaikei/20260424/01.pdf
[13] 日本取引所グループ「東証上場銘柄一覧」(2026-09-30ほか) https://www.jpx.co.jp/markets/statistics-equities/misc/01.html
[14] 金融庁 EDINET「各社の有価証券報告書(主要な経営指標等の推移)」(2020〜2026年の各期) https://disclosure2.edinet-fsa.go.jp/
[15] 金融庁「報道発表資料(令和8年)」(2026-11-13確認) https://www.fsa.go.jp/news/r8_news_menu.html
[16] 金融庁「告示改正(実務対応基準第1号の指定)の公布及びパブリックコメントの結果」(2026-09-15(2026-11-13確認)) https://www.fsa.go.jp/news/r8/shouken/20260915/20260915.html
[17] 金融庁「報道発表資料(令和7年)」(2026-11-13確認) https://www.fsa.go.jp/news/r7_news_menu.html
[18] 金融庁「告示改正(2026年3月13日改正の基準の指定)の公布及びパブリックコメントの結果」(2026-05-19(2026-11-13確認)) https://www.fsa.go.jp/news/r7/shouken/20260519/20260519.html