著者: Sustainability Journal編集部(運営: 株式会社estoma)
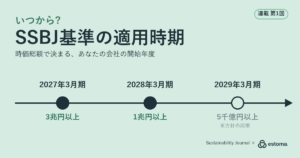
SSBJ※1基準は日本のサステナビリティ開示基準で、プライム市場の時価総額の大きい企業から有価証券報告書(有報※2)での開示が順に義務になります。府令※3で確定したのは平均時価総額3兆円以上(2027年3月期から)と1兆円以上(2028年3月期から)の2区分で、5千億円以上の区分と保証の開始時期・範囲は金融審議会の方針の段階にあります(2026年11月13日時点)。
本日より特集として、SSBJについて全12回のシリーズで解説します。初回の本記事では、日本のサステナビリティ開示基準「SSBJ基準」について、基準の構成と、制度の中で何が確定し何が方針の段階にあるのかを解説します。また、最後に、全12回の連載の構成をご紹介します。
この記事のポイント
- SSBJ基準はISSB基準を取り入れた日本の開示基準です
- 開示は3兆円以上が2027年3月期、1兆円以上が2028年3月期から
- 保証の開始時期と範囲は、まだ方針の段階です
1. SSBJ基準の構成
SSBJ基準は、ユニバーサル基準「サステナビリティ開示基準の適用」、テーマ別基準第1号「一般開示基準」、テーマ別基準第2号「気候関連開示基準」の3本で構成されます。3本は2025年3月5日に公表され、2026年3月13日に温室効果ガス排出の開示について改正されました[1]。一般開示基準は国際サステナビリティ基準審議会(ISSB※4)の IFRS S1号に、気候関連開示基準は IFRS S2号に相当します。
3本は同時に適用しなければならず、一部の基準だけを選んで使うことはできません[2]。基準の定めとしては、任意で適用する場合は基準の公表日以後に終了する年次報告期間から適用できます[2]。他方、SSBJ基準は適用対象の企業と強制適用の時期を定めていません。どの企業にいつから求めるかは、金融商品取引法の枠組みで金融庁が決めます[2]。
2026年3月13日の改正は、ISSB が2025年12月に公表した IFRS S2号の温室効果ガス排出の開示に関する修正を反映したものです[3]。
基準は、金融庁の告示※5で指定されて初めて有報の開示に使われます。2026年2月20日の告示で3本が指定され[6]、改正後の3本は2026年5月19日の告示改正で指定されました[4]。また、温対法の算定・報告・公表制度(SHK制度)で測定した排出量を開示に用いる場合の取扱いを定めた実務対応基準第1号が2026年6月11日に公表され、2026年9月15日の告示改正で指定されました[1][5]。公表から指定まで、改正後の3本で約2か月、実務対応基準第1号で約3か月を要しています。
SSBJ 事務局が作成する解説「SSBJ ハンドブック」は SSBJ基準を構成せず、準拠の表明にあたって従う必要はありません[2]。
2. ISSB 基準との関係
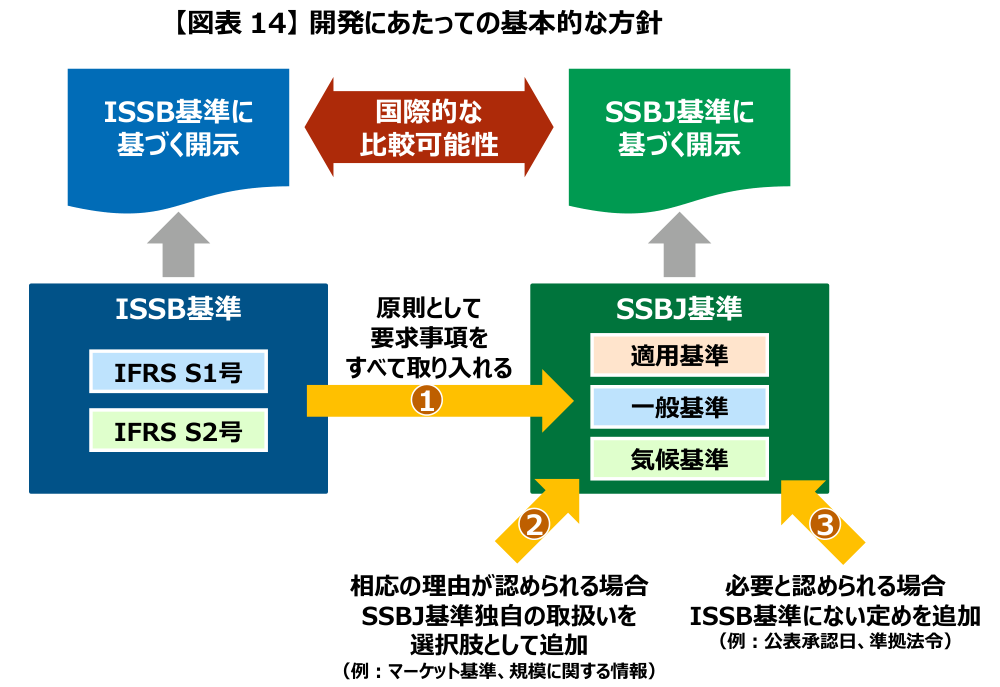
SSBJ は ISSB 基準の要求事項を原則としてすべて取り入れたうえで、相応の理由があれば独自の取扱いを選択肢として加え(例: マーケット基準、規模に関する情報)、ISSB 基準にない定めも必要に応じて追加しています(例: 公表承認日、準拠法令)[2]。
SSBJ は、独自の取扱いを選ばなければ ISSB 基準にも準拠したことになるよう基準を作っており、独自の取扱いを選んだ場合も、それだけで ISSB 基準に準拠しないことにはならないとしています[2]。両者の差異は、SSBJ が参考情報として公表した比較表と項番対照表(いずれも2026年3月31日時点)で確かめられます[10]。
図1 SSBJ基準の開発の方針(ISSB 基準の要求事項の取り入れ方)
3. 確定事項と方針
府令で確定しているのは、プライム市場の会社のうち平均時価総額3兆円以上(2027年3月期から)と1兆円以上3兆円未満(2028年3月期から)の2区分で、平均時価総額は前事業年度末とその前4事業年度末の時価総額の平均で判定します[6]。府令の附則により、2026年2月20日以後に提出する有報から SSBJ基準を任意に適用することもできます[16]。
保証は、義務の枠組みと担い手(保証業務実施者の登録制)を定めた改正金融商品取引法が2026年7月15日に成立し、2027年4月1日に施行されます[9][14][15]。法律は保証の対象となる会社と時期を政令に委ねており、開始は適用義務化の翌年から、当初2年間はスコープ1・2、ガバナンス、リスク管理に限定した限定的保証とする内容は、WG 報告※6の方針の段階にあります[7][8]。
図2 SSBJ の制度で決まっていること・方針の段階・未定
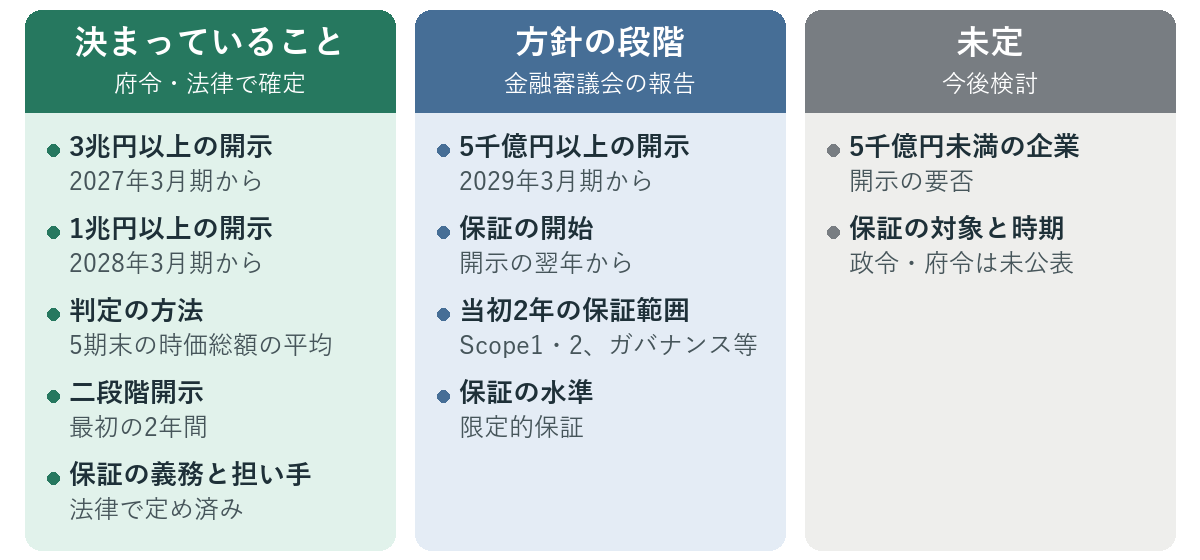
出典: [6][7][8][14][15][16]を元にestoma作成
時点: 2026年11月13日
2026年11月13日時点で、5千億円以上1兆円未満の区分と、保証の時期・範囲を定める政令や府令・府令案は公表されていません[11]。保証の基準は、企業会計審議会のサステナビリティ情報保証部会で審議が続いています[11]。
WG 報告の工程図(図3)は、府令で確定した2区分と、方針の段階にある5千億円以上の区分を一つの図に示しています。このうち開始年度が確定しているのは、府令に規定のある2区分です。
図3 時価総額の区分ごとの SSBJ基準の適用と保証の時期(WG 報告 概要)
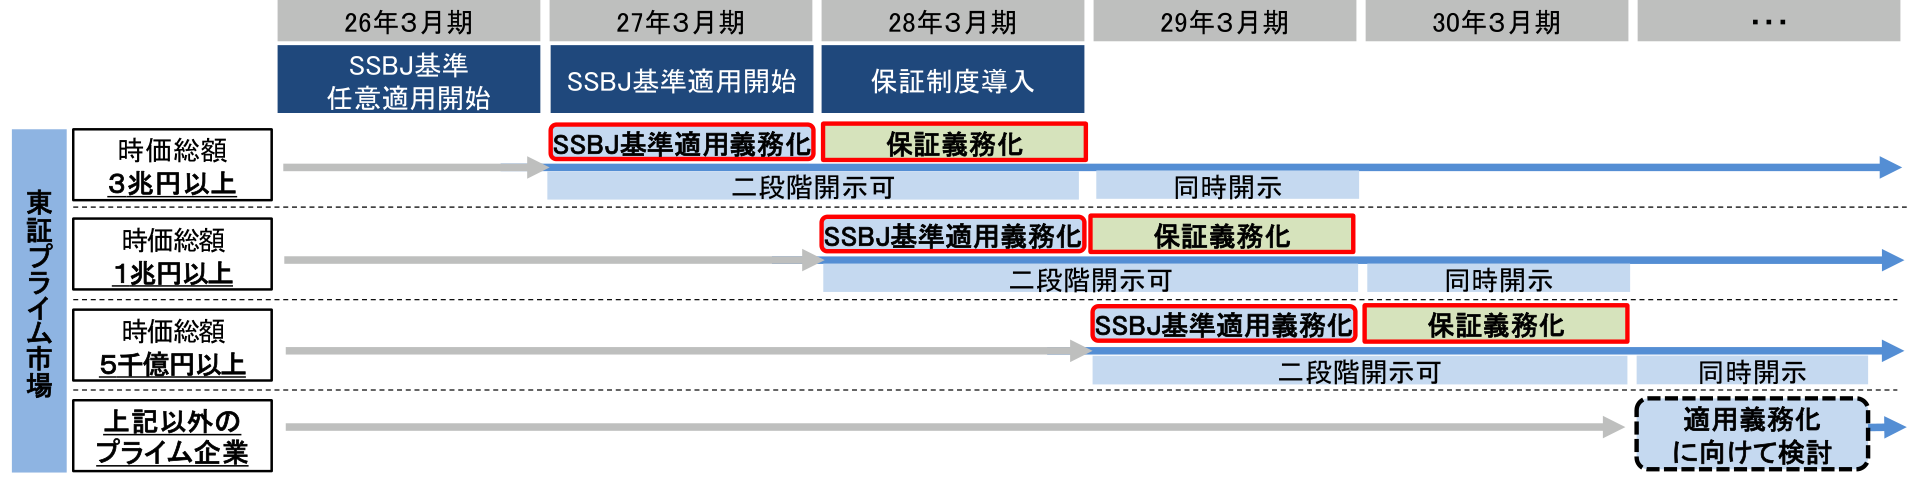
出典: 金融庁 金融審議会 WG 報告 概要(2026年1月8日)1ページの工程図[7]
区分ごとの開始年度、12月決算など3月決算でない会社の当てはめ、平均時価総額の判定方法は、第1回「SSBJ基準の適用時期はいつから?時価総額別の義務化と対象社数」で解説しています。
4. 対象の規模
制度上の対象の規模は、金融庁の WG 第9回資料が2025年3月末の単年の時価総額で示しています[13]。3兆円以上は68社、1兆円以上は累計171社、方針の段階にある5千億円以上は累計284社です。府令の判定は5期末の時価総額の平均で行うため、この社数は目安で、各社の該当は各社が自ら判定します[6]。府令と同じ5期末の平均で数えた対象社数の推計は、第1回で紹介しています。
図4 時価総額の区分ごとの対象社数の目安(2025年3月末、累計)
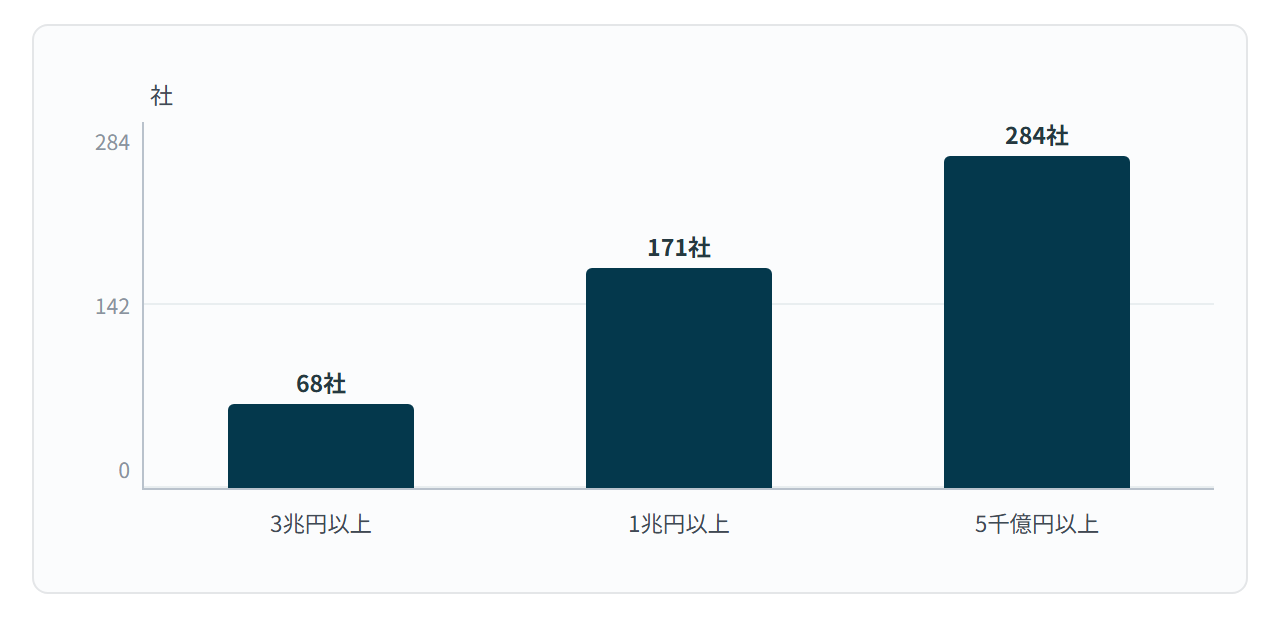
出典: 金融庁 金融審議会 WG 第9回 事務局説明資料(2025年10月30日)[13]を元にestoma作成
時点: 2025年3月末
5. 連載の目次
連載は第1回から第12回で構成します。各回のタイトルと公開時期は図5のとおりです。
図5 SSBJ特集の各回のタイトルと公開時期
| 回 | タイトル | 公開時期(予定) |
|---|---|---|
| 第1回 | SSBJ基準の適用時期はいつから?時価総額別の義務化と対象社数 | 公開中 |
| 第2回 | SSBJ基準を適用する有価証券報告書の作成要領:二段階開示の範囲・期限と経過措置 | 2026年11月26日 |
| 第3回 | SSBJ第三者保証はいつから?範囲・水準・担い手を表で整理 | 2026年11月30日 |
| 第4回 | SSBJ早期適用の企業は何社?有報の「準拠していない」記載を読む | 2026年12月3日 |
| 第5回 | SSBJとISSBの違いは? | 2026年12月7日 |
| 第6回 | SSBJ開示の事例 企業の記載を集計 | 2026年12月10日 |
| 第7回 | SSBJのスコープ3経過措置とは? | 2026年12月14日 |
| 第8回 | SSBJの温室効果ガス改正と温対法 | 2026年12月17日 |
| 第9回 | SSBJの重要性の判断とは? | 2026年12月21日 |
| 第10回 | SSBJの産業別指標 | 2026年12月24日 |
| 第11回 | SSBJ対応は何から?準備スケジュール | 2027年1月11日 |
| 第12回 | SSBJの中小企業への影響 | 2027年1月14日 |
よくある質問
Q. SSBJ基準とは何で、誰が決めるのですか
A. SSBJ が作る日本のサステナビリティ開示基準です。どの企業にいつから適用するかは、SSBJ ではなく金融庁が府令で定めます[2][6]。
Q. 3本の基準のうち一部だけを使えますか
A. 使えません。ユニバーサル基準と2本のテーマ別基準は同時に適用します[2]。
Q. SSBJ基準に準拠すれば ISSB 基準にも準拠と言えますか
A. SSBJ は、独自の取扱いを選ばなければ ISSB 基準にも準拠したことになるよう基準を作っています[2]。個別の差異は SSBJ の比較表で確かめられます[10]。
Q. スタンダード市場の企業は対象ですか
A. 府令の対象はプライム市場の会社で、5千億円未満への適用は今後検討とされています[6][7]。
まとめ
SSBJ基準は3本を同時に適用する日本の開示基準で、有報で使えるのは金融庁の告示で指定された基準です。府令で確定したのはプライム市場の平均時価総額3兆円以上と1兆円以上の2区分、判定方法、二段階開示※7で、保証の義務と担い手は法律で定まりました。5千億円以上の区分の時期と、保証の開始時期・範囲・水準は WG 報告の方針の段階にあります。自社がいつから対象になるかは、まず第1回で区分と判定方法を確かめてください。
次の第1回「SSBJ基準の適用時期はいつから?時価総額別の義務化と対象社数」では、時価総額の区分ごとの開示の開始年度、平均時価総額の判定方法、区分ごとの対象社数を解説します。
注
※1 SSBJ: サステナビリティ基準委員会(Sustainability Standards Board of Japan)の略。公益財団法人財務会計基準機構(FASF)の中に2022年7月に設立された、日本の開示基準を作る組織。
※2 有報: 有価証券報告書。SSBJ基準による開示の義務はこの書類が対象。
※3 府令: 企業内容等の開示に関する内閣府令(開示府令)。有報の記載事項を定める。
※4 ISSB: 国際サステナビリティ基準審議会(International Sustainability Standards Board)。IFRS 財団の下で IFRS S1号・S2号を作る。
※5 告示: 有報で使うサステナビリティ開示基準を金融庁長官が指定する文書。
※6 WG 報告: 金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ」の報告(2026年1月8日)。法令ではなく制度設計の方針を示す。
※7 二段階開示: SSBJ基準に従った記載を有報では省略し、後から訂正報告書で記載できる経過措置。
確認時点
- 制度の記述は、金融庁と SSBJ の公表資料で2026年11月13日に確認した内容です。府令・告示・基準の改正と各回の公開に合わせて更新します。
- 改正金融商品取引法の条文は、国会に提出された法律本文で確認しています。
- 産業別基準は SSBJ基準の区分として定められていますが、2026年11月13日時点の基準の一覧には収録されていません[1]。
- 5千億円以上1兆円未満の区分を2029年3月期からとする内容は、WG 報告の方針の段階にあります[7]。
- SSBJ ハンドブックの最新は、2026年10月30日公表の「情報に重要性がない場合の取扱い」です(2026年11月13日確認)[12]。
出典
[1] SSBJ「SSBJ基準(基準の一覧)」 https://www.ssb-j.jp/jp/ssbj_standards.html
[2] SSBJ「SSBJ基準の概要(2025年6月30日)」 https://www.ssb-j.jp/jp/wp-content/uploads/sites/6/20250305_manual.pdf
[3] 金融庁「「企業内容等の開示に関する内閣府令第十九条の九第五項に規定するサステナビリティ開示基準を指定する件」に対するパブリックコメントの実施(2026年3月31日)」 https://www.fsa.go.jp/news/r7/shouken/20260331/20260331.html
[4] 金融庁「告示改正の公布及びパブリックコメントの結果(2026年5月19日)」 https://www.fsa.go.jp/news/r7/shouken/20260519/20260519.html
[5] 金融庁「告示改正の公布及びパブリックコメントの結果(2026年9月15日)」 https://www.fsa.go.jp/news/r8/shouken/20260915/20260915.html
[6] 金融庁「開示府令等の改正の公布及びパブリックコメントの結果(2026年2月20日)」 https://www.fsa.go.jp/news/r7/shouken/20260220/20260220.html
[7] 金融庁「金融審議会 サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ 報告 概要(2026年1月8日)」 https://www.fsa.go.jp/singi/singi_kinyu/tosin/20260108/02.pdf
[8] 金融庁「同 報告 本文(2026年1月8日)」 https://www.fsa.go.jp/singi/singi_kinyu/tosin/20260108/01.pdf
[9] 金融庁「第221回国会における金融庁関連法律案・法案説明資料(2026年4月)」 https://www.fsa.go.jp/common/diet/221/02/03.pdf
[10] SSBJ「参考情報(SSBJ基準とISSB基準の比較・項番対照表、2026年3月31日)」 https://www.ssb-j.jp/jp/ssbj_standards/reference.html
[11] 金融庁「報道発表資料一覧(令和7事務年度・令和8事務年度)」 https://www.fsa.go.jp/news/r7_news_menu.html ・ https://www.fsa.go.jp/news/r8_news_menu.html
[12] SSBJ「2026年10月 SSBJ ハンドブックの公表(2026年10月30日)」 https://www.ssb-j.jp/jp/news_release/406563.html
[13] 金融庁「金融審議会 同ワーキング・グループ 第9回 事務局説明資料(2025年10月30日)」 https://www.fsa.go.jp/singi/singi_kinyu/sustainability_disclose_wg/shiryou/20251030/01.pdf
[14] 金融庁「第221回国会における金融庁関連法律案・法律・理由」 https://www.fsa.go.jp/common/diet/221/02/01.pdf
[15] 金融庁「第221回国会における金融庁関連法律案(提出・成立の一覧)」 https://www.fsa.go.jp/common/diet/221/index.html
[16] 金融庁「開示府令等の改正 別紙2(改正府令)」 https://www.fsa.go.jp/news/r7/shouken/20260220/02.pdf