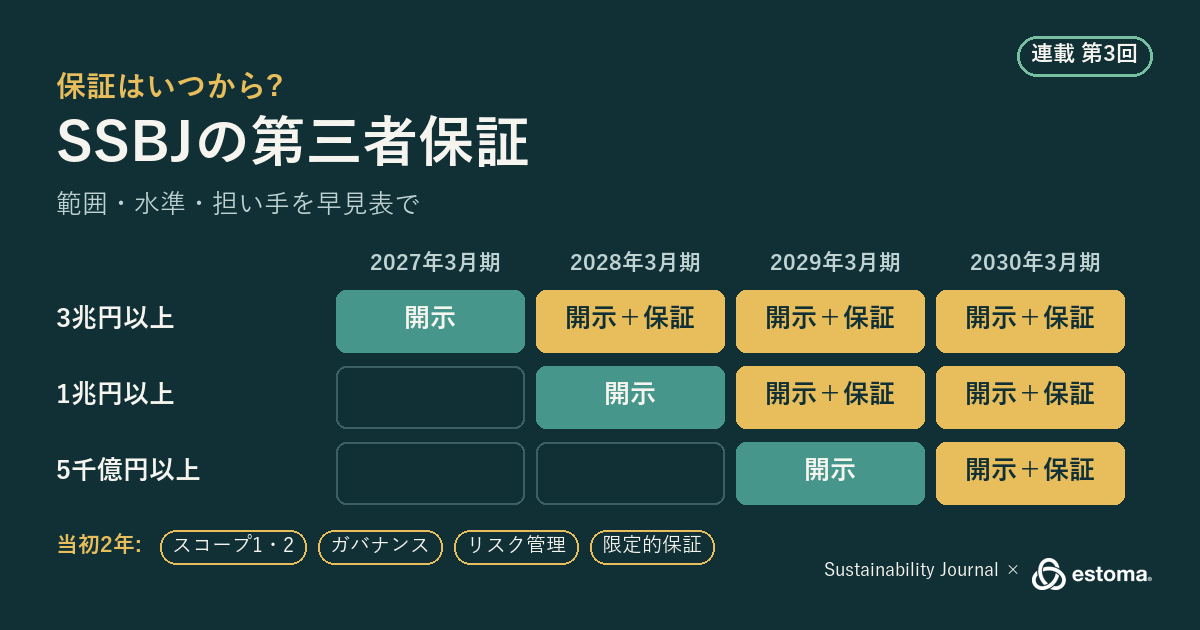
SSBJ基準の開示に付く第三者保証※1は、義務と担い手の登録制が改正金融商品取引法で確定し、時価総額3兆円以上の会社では2028年3月期が初年度になる見込みです。当初2年はスコープ1・2、ガバナンス、リスク管理に限った限定的保証※2とする方針で、政令・内閣府令は未公表です(2026年11月時点)。
SSBJ特集第3回となるこの記事では、SSBJ基準の第三者保証がいつから始まり、どの範囲をどの水準で誰が行うのかを、区分と決算期ごとの早見表で解説します。また、最後に、保証の初年度までに整えておきたい準備をご紹介します。
この記事のポイント
- 保証は開示の翌期から。3兆円以上は2028年3月期の方針です
- 当初2年の範囲はスコープ1・2、ガバナンス、リスク管理
- 保証の初年度は、二段階開示を使える2年目と重なります
1. 保証が始まる年度
法律で確定した事項
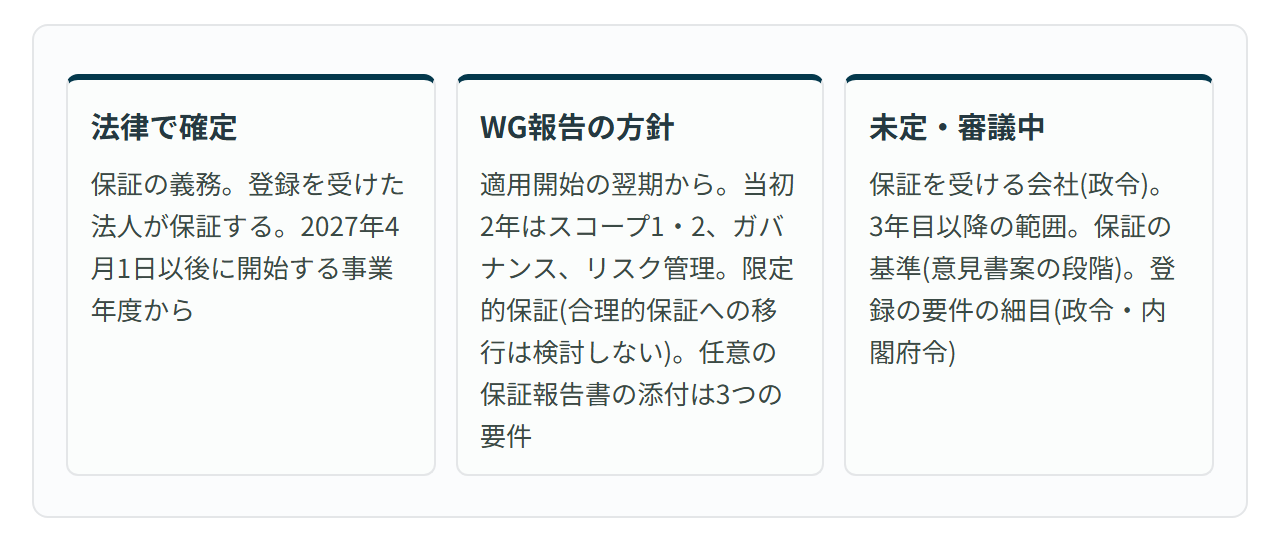
法律で確定したのは、保証の義務、担い手の登録制、2027年4月1日以後に開始する事業年度からという始期の3点です。確定した事項、方針の段階の事項、未定の事項を分けると図1のとおりです。
図1 第三者保証の確定事項・方針・未定事項
出典: [1][6][12]を元にestoma作成
時点: 2026年11月13日
2026年7月23日に公布された改正金融商品取引法(令和8年法律第64号)は、保証の義務を定める規定で、政令で定める上場会社が提出する書類のサステナビリティ情報について、「特別の利害関係のない特定非財務情報監査証明業者※3の監査証明を受けなければならない」と定めました[1][2]。保証の規定は2027年4月1日に施行され、改正法の附則により、同日以後に開始する事業年度の書類から適用されます[1]。
他方、保証を受ける会社の範囲は政令、保証の対象から除く情報と保証の基準・手続は内閣府令に委ねられています[1]。2026年11月13日時点で、これらの政令案・内閣府令案は公表されていません[3][4]。
区分ごとの開始年度
区分ごとの開始年度は、金融審議会のワーキング・グループ(WG)報告で、SSBJ基準の適用開始の翌期とする方針です。WG報告(2026年1月8日)は、中間論点整理が示した「SSBJ基準の適用開始時期の翌期」という導入時期(3兆円以上は2028年3月期、1兆円以上3兆円未満は2029年3月期)を引き、5千億円以上1兆円未満は2030年3月期とすることが適当としました[6]。開示の義務は、3兆円以上と1兆円以上の2区分が改正後の企業内容等の開示に関する内閣府令(開示府令)で確定しています[5]。
この方針を法律の始期に当てはめ、決算期ごとに保証の初年度を整理したのが表1です。
表1 区分と決算期ごとの保証の初年度(早見表)
| 平均時価総額の区分 | 3月決算の会社の保証の初年度 | 12月決算の会社の保証の初年度 |
|---|---|---|
| 3兆円以上 | 2028年3月期(期首 2027年4月1日) | 2028年12月期(期首 2028年1月1日) |
| 1兆円以上3兆円未満 | 2029年3月期(期首 2028年4月1日) | 2029年12月期(期首 2029年1月1日) |
| 5千億円以上1兆円未満※ | 2030年3月期(期首 2029年4月1日) | 2030年12月期(期首 2030年1月1日) |
注: 区分は東証プライム市場の平均時価総額。開示の初年度は各セルの前期。開示は3兆円以上・1兆円以上が府令で確定、保証はいずれもWG報告の方針。保証の初年度は当社の整理。
出典: 改正法附則[1]、開示府令附則[5]、WG報告[6]、意見書案[12]を元にestoma作成
時点: 2026年11月13日
3兆円以上の3月決算では、保証の初年度の期首が改正法の施行日と同じ2027年4月1日になります[1][6]。3月・12月以外の決算期も、開示の初年度の翌期が保証の初年度です。自社の区分の判定方法は、第1回「SSBJ基準の適用時期はいつから?時価総額別の義務化と対象社数」で解説しています。
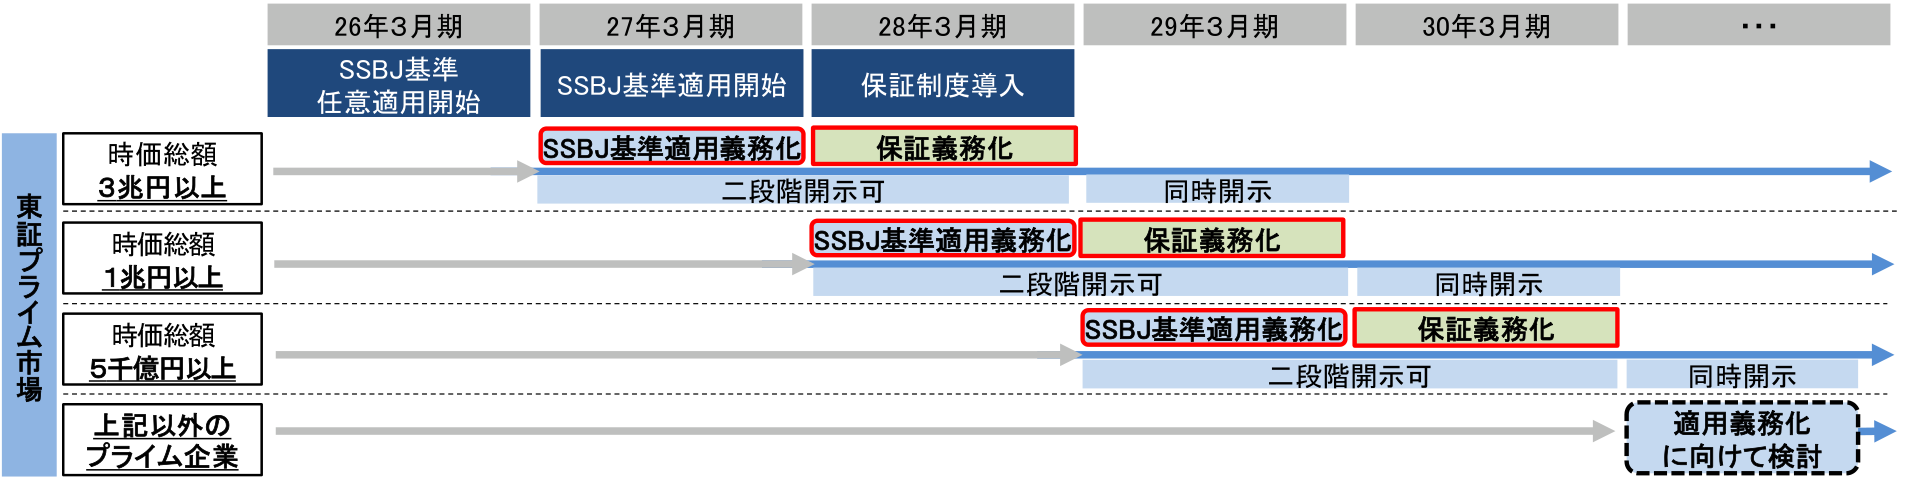
WG報告の概要に載る工程図も、3区分とも「SSBJ基準適用義務化」の翌年度に「保証義務化」を置き、その年度を「二段階開示※4可」の期間の中に描いています(図2)。
図2 SSBJ基準の適用と保証の工程(WG報告 概要)
出典: 金融庁 金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ報告」概要 1ページ(2026年1月8日公表)の工程図を抜粋[7]
時点: 2026年11月13日
2. 保証の範囲と水準
当初2年の範囲
当初2年の保証の範囲は、スコープ1・2の温室効果ガス排出量、ガバナンス、リスク管理の3つに限る方針です。WG報告は、中間論点整理(2025年7月17日)の提言を引き、保証制度の適用開始から2年間は「Scope 1・2、ガバナンス及びリスク管理」に保証を義務付けるとし、この提言に従って制度を設計することが適当としました[6][8]。中間論点整理は範囲を「Scope1及び Scope2の GHG 排出量に関する情報」と書いており、スコープ1・2は排出量の情報を指します[8]。
範囲を絞った理由として、中間論点整理は、スコープ3のようにバリューチェーンから集める情報は報告の手順を整えるのに時間がかかること、プライム市場の時価総額5千億円以上の企業の約97%がスコープ1・2を自主的に開示していること(2024年5月末時点)、ガバナンスとリスク管理は重要性のある情報を特定するプロセスの土台になるという意見を挙げています[8]。戦略、指標と目標のうちスコープ1・2以外は当初2年の義務の範囲に入らず、WG報告はスコープ3の保証を「任意の保証」の例に挙げています(表2)[6]。
表2 SSBJ基準の柱ごとの当初2年の保証の範囲
| SSBJ基準の開示項目 | 当初2年の義務的な保証の対象 |
|---|---|
| ガバナンス | 対象 |
| 戦略 | 対象外 |
| リスク管理 | 対象 |
| 指標と目標(スコープ1・2の排出量) | 対象 |
| 指標と目標(スコープ1・2以外、スコープ3など) | 対象外(任意の保証の例) |
時点: 2026年11月13日
3年目以降の範囲と保証の水準
3年目以降の範囲は決まっておらず、「国際動向等を踏まえ、今後検討する」とされています[6][7]。保証の水準は「限定的保証とし、合理的保証への移行の検討は行わないことが適当」とされました[6]。
保証の対象外のサステナビリティ情報は、保証業務実施者が「その他の記載内容」として通読する扱いとされています[12]。意見書案は、SSBJ基準のどこが保証の範囲かを「法令において…明確にする必要がある」としており、範囲の細目は内閣府令で定まる見込みです[1][12]。
3. 保証の担い手と保証の基準
担い手の登録制
保証を行うのは登録を受けた法人で、監査法人以外も要件を満たせば登録できます。改正法は、登録の規定で「特定非財務情報監査証明業を行う法人は、内閣総理大臣の登録を受けることができる」と定め、登録の拒否の規定で法人でない者の登録を拒否するとしています[1]。WG報告は、監査法人と監査法人以外のいずれも要件を満たせば登録できる制度とし[6][7]、業務執行責任者を公認会計士の資格を持つ者に限る必要はないとしました[6]。中間論点整理によると、プライム市場の時価総額5千億円以上の企業の約76%が任意の保証を受け、その半数以上は監査法人(グループ会社を含む)以外から受けています(2024年5月末時点)[8]。
条文には監査法人を登録済みとみなす規定が無く、監査法人も同じ登録を受けると当社はみています。細目は政令・内閣府令で示される見込みです[1]。登録の要件のうち、人的体制などの業務管理体制と業務執行担当者の知識・経験の基準は内閣府令、資本金の額は政令に委ねられています[1]。登録の規定は2027年4月1日に施行されるため、登録の受付はまだ始まっておらず、要件を定める府令案も公表されていません[1][3]。当面は自主規制機関でなく金融庁が検査・監督する方針です[6]。
保証の基準の審議
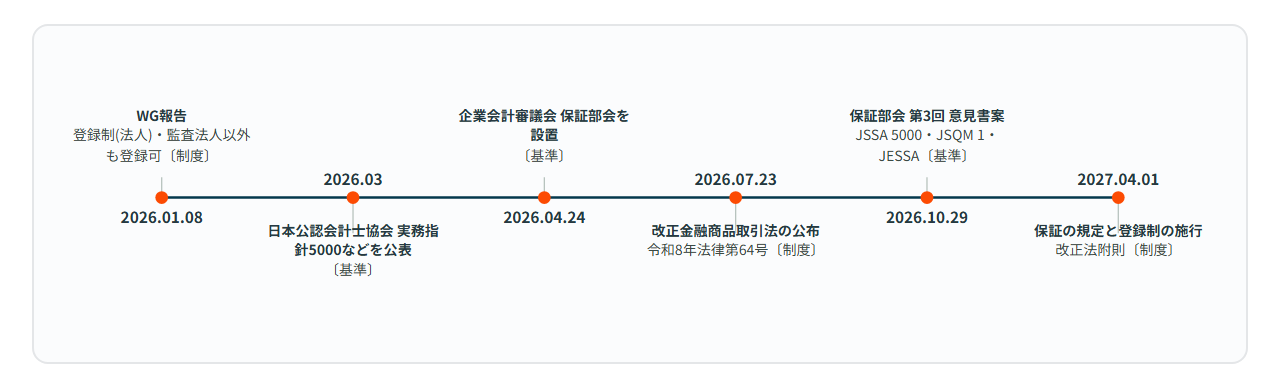
保証の基準は企業会計審議会の部会で審議が進み、意見書案は2027年3月末までに策定されることが望まれるとしています。企業会計審議会は2026年4月24日の総会でサステナビリティ情報保証部会を設け、部会は5月25日・7月3日・10月29日に開かれました[9][10][11][12][13]。10月29日の第3回会合の意見書案は、保証業務・品質管理・倫理と独立性の3つの基準を、JSSA 5000・JSQM 1・JESSA と名付けました[12]。国際基準のISSA 5000(国際監査・保証基準審議会、2024年11月公表)などと整合させ、日本公認会計士協会が2026年3月に公表した実務指針5000などを基礎に、監査法人以外も遵守できるよう修正して、金融庁が策定することが適当とされています[9][12]。
図3 保証の基準の審議と登録制の主な日程
注: 保証部会は2026年5月25日・7月3日にも開催。意見書案が策定を望むとした2027年3月末は目標の時期で、法令で決まった期限ではない。
出典: [1][2][6][9][10][11][12]を元にestoma作成
時点: 2026年11月13日
意見書は案の段階で、確定と総会の承認はこれからです[12][13]。基準本体(JSSA 5000 など)の公開草案も、2026年11月13日時点で公表されていません[3]。そのため、3兆円以上の3月決算の会社では、意見書案が目標とする2027年3月末と保証の初年度の期首(2027年4月1日)が近く、基準本体の確定が期首の直前か期首の後になる可能性もあります。
任意の保証報告書の添付
改正法は、保証の義務の対象でない会社も、登録を受けた者の保証を任意に受けられるとし、その場合は義務の対象の会社と同じ規定を適用すると定めています[1]。任意に受けた保証の報告書は、3つの要件を満たせば有価証券報告書に添付できる方針です。3つの要件は、SSBJ基準に準拠した情報に対する保証であること、登録を受けた保証業務実施者による保証であること、登録を受けた者が遵守すべき保証の基準に沿った保証であることです[6]。要件を満たさない保証は添付できず、受けた旨を書く場合は、保証業務実施者の名称、登録の有無、準拠した基準、保証の結論、制度に基づく保証でない旨などの開示を求めるべきとされました[6]。企業に保証業務実施者の選任理由と保証報酬の開示を求めることも考えられるとしています[6]。なお、2つ目の要件は登録を前提とするため、登録制の施行(2027年4月1日)より前に受けた保証の扱いと経過措置は、2026年11月13日時点で示されていません。
4. 保証の初年度までの準備
二段階開示の2年目との重なり
どの区分でも、保証の初年度は二段階開示を使える最後の年度と重なります。二段階開示は適用の初年度と翌年度に限られるため[5]、保証の初年度は表1の6つの組み合わせのすべてでその翌年度に当たります[5][6][8]。中間論点整理は、SSBJ基準の適用開始年度と、その翌年の保証の導入初年度の2年間を準備期間と捉え、二段階開示をこの2年間に認めるとしており、重なりは制度の設計どおりです[8]。
二段階開示を使う年度に、保証報告書を一段階目の有価証券報告書と訂正報告書のどちらに付けるか、保証の結論の期限をいつにするかは、WG報告にも中間論点整理にも書かれておらず、保証の手続を定める内閣府令に委ねられる見込みです[1][6][8]。
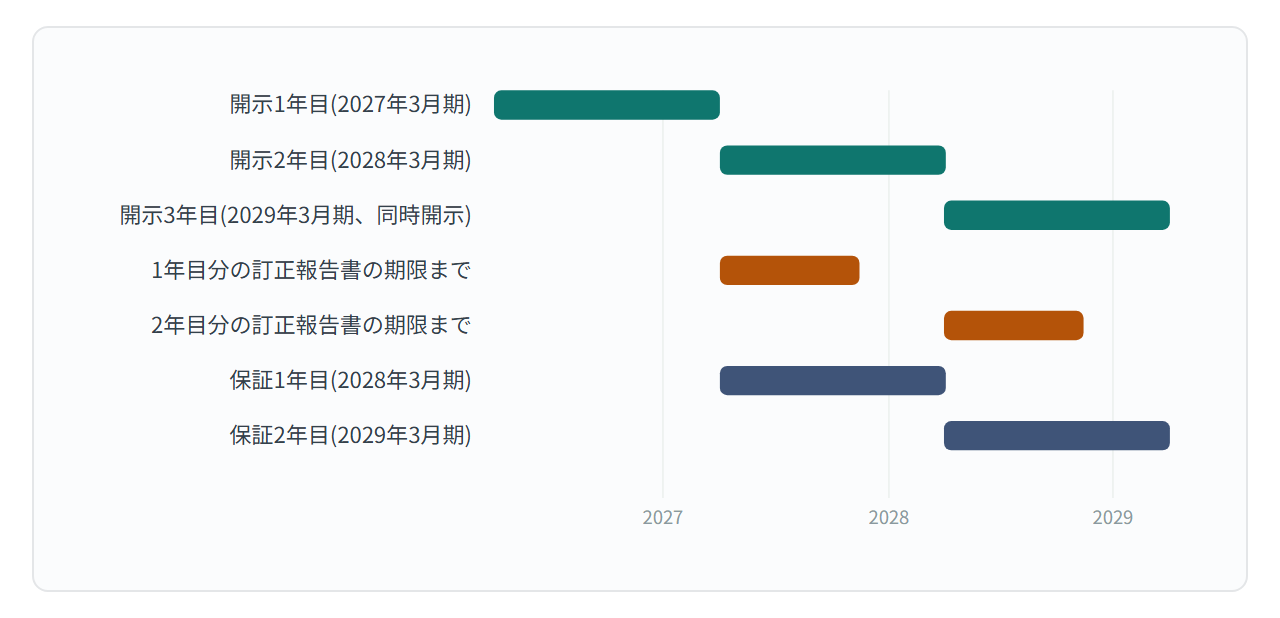
図4は、3兆円以上の3月決算の会社について、開示・二段階開示・保証の期間を並べたものです。開示の2年目と保証の1年目が同じ期間に当たります。
図4 3兆円以上・3月決算の会社の開示と保証の期間(当社の整理)
出典: 改正法附則[1]、開示府令附則第2条[5]、WG報告[6]を元にestoma作成
時点: 2026年11月13日
府令を待たずに進められる準備
保証の府令の公表から期首までの期間は短くなる見込みです。当初2年の保証の範囲(スコープ1・2、ガバナンス、リスク管理)に合わせ、府令を待たずに次の3点を進められます[6][8]。
- スコープ1・2の排出量の集計手続と記録・承認の手順(算定の内部統制)を、保証の初年度の期首までに固める。
- ガバナンスとリスク管理の記載について、根拠となる資料を整える。
- 保証業務実施者の候補と、日本公認会計士協会の実務指針5000・品質管理基準報告書第1号(2026年3月公表)と意見書案を手がかりに事前の協議を始める。正式な選定は、登録の府令の公表と登録の開始(早くても2027年4月1日の施行後)を待つことになります[1][12]。
これらを期首までに整えておくことは、二段階開示の2年目に訂正報告書へ回す範囲を小さくすることにもつながると当社は考えています。
よくある質問
Q. 保証はいつから始まりますか
A. SSBJ基準の適用開始の翌期からとする方針で、3月決算では3兆円以上が2028年3月期、1兆円以上が2029年3月期、5千億円以上が2030年3月期です(表1)[6]。
Q. 監査法人以外に保証を頼めますか
A. 内閣総理大臣の登録を受けた法人であれば、監査法人以外も保証を行えます。登録の要件の細目は政令・内閣府令で定まります[1][6]。
Q. 保証報告書は有価証券報告書と訂正報告書のどちらに付けますか
A. 二段階開示を使う年度の扱いは、まだ示されていません。保証の手続を定める内閣府令で示される見込みです[1]。
まとめ
- 第三者保証は開示の翌期から始まる方針で、3兆円以上の3月決算の会社は2028年3月期が初年度になる見込みです。
- 当初2年の保証はスコープ1・2、ガバナンス、リスク管理に限った限定的保証で、担い手は登録制の保証業務実施者です。
- 保証の初年度は二段階開示を使える2年目と重なるため、算定の手順と根拠資料を期首までに整えておくことが大切です。
次の第4回「SSBJ早期適用の企業は何社?有報の書き方の4段階と目標時期」(2026年11月23日公開予定)では、SSBJ基準を早期適用した企業の数と、有価証券報告書での記載の段階ごとの社数を解説します。
連載の関連回
- 第0回 SSBJ基準とは?制度の全体像と連載の目次
- 第1回 SSBJ基準の適用時期はいつから?時価総額別の義務化と対象社数
- 第2回 SSBJ基準を適用する有価証券報告書の作成要領:二段階開示の範囲・期限と経過措置
注
※1 第三者保証: 企業が開示したサステナビリティ情報について、独立した第三者が手続を行い結論を表明すること。改正金融商品取引法では「特定非財務情報監査証明」と呼ぶ。
※2 限定的保証: 合理的保証より手続が少なく、許容する業務のリスクの水準が合理的保証より高い保証。
※3 特定非財務情報監査証明業者: 改正金融商品取引法により内閣総理大臣の登録を受けて保証を行う法人。
※4 二段階開示: SSBJ基準の適用初年度と翌年度に限り、SSBJ基準による記載を有価証券報告書の提出後に訂正報告書で開示できる経過措置。
確認時点
- 表1と図4の年度は、改正法附則の始期、開示府令附則の「以後に終了する事業年度」の規定、WG報告の「適用開始時期の翌期」を当てはめた当社の整理です。各社は自社の区分と決算期で確かめる必要があります。
- 5千億円以上の区分は開示府令にまだ規定がなく、12月決算は3月決算と同じ規定の型を仮定しています。
- 図4の訂正報告書の期限は、翌事業年度の半期報告書の提出期限(中間期の末日から45日)として置いています。
- 本稿の内容は2026年11月13日時点の公表資料によります。保証を受ける会社を定める政令、保証の範囲・手続と登録の要件を定める内閣府令は同日時点で未公表で、公表されれば図1・表1・図4の方針の部分は変わる可能性があります。
- 本文で触れた規定の番号は次のとおりです(改正金融商品取引法、令和8年法律第64号)。保証の義務は第26条の5第1項、任意の保証への同じ規定の適用は同条第6項、担い手の登録は第26条の6、法人でない者の登録の拒否は第26条の9、保証の規定の適用時期は附則第3条第2項です。
出典
[1] 金融庁「第221回国会提出 金融商品取引法及び資金決済に関する法律の一部を改正する法律案(条文)」(2026-11-13 閲覧) https://www.fsa.go.jp/common/diet/221/02/01.pdf
[2] e-Gov法令検索「金融商品取引法(改正履歴、令和8年法律第64号、2027-04-01 施行版)」(2026-11-13 閲覧) https://laws.e-gov.go.jp/law/323AC0000000025
[3] 金融庁「報道発表資料 令和8事務年度」(2026-11-13 閲覧(最新掲載 2026-11-11)) https://www.fsa.go.jp/news/r8_news_menu.html
[4] 金融庁・e-Gov法令検索「令和8年金融商品取引法等改正(20日後施行)に係る政令の公布、金融商品取引法施行令の改正履歴」(2026-11-13 閲覧) https://www.fsa.go.jp/news/r8/shouken/20260729/20260729.html ・ https://laws.e-gov.go.jp/law/340CO0000000321
[5] 金融庁「「企業内容等の開示に関する内閣府令」等の改正 別紙2 改正内閣府令(第19条の9・附則第2条)」(2026-11-13 閲覧) https://www.fsa.go.jp/news/r7/shouken/20260220/02.pdf
[6] 金融庁 金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ 報告(2026年1月8日)」(2026-11-13 閲覧) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20260108/01.pdf
[7] 金融庁 金融審議会「同 報告 概要(2026年1月8日)」(2026-11-13 閲覧) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20260108/02.pdf
[8] 金融庁 金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ 中間論点整理(2025年7月17日)」(2026-11-13 閲覧) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20250717/01.pdf
[9] 金融庁 企業会計審議会「総会 事務局説明資料(2026年4月24日)」(2026-11-13 閲覧) https://www.fsa.go.jp/singi/singi_kigyou/siryou/kaikei/20260424/01.pdf
[10] 金融庁 企業会計審議会「サステナビリティ情報保証部会 第1回 事務局説明資料(2026年5月25日)」(2026-11-13 閲覧) https://www.fsa.go.jp/singi/singi_kigyou/siryou/hoshou/20260525/02.pdf
[11] 金融庁 企業会計審議会「サステナビリティ情報保証部会 第2回 事務局説明資料(2026年7月3日)」(2026-11-13 閲覧) https://www.fsa.go.jp/singi/singi_kigyou/siryou/hoshou/20260703/01.pdf
[12] 金融庁 企業会計審議会「サステナビリティ情報保証部会 第3回 事務局資料「サステナビリティ情報の保証業務に関する基準、品質管理に関する基準及び倫理・独立性に関する基準の設定について(意見書案)」(2026年10月29日)」(2026-11-13 閲覧) https://www.fsa.go.jp/singi/singi_kigyou/siryou/hoshou/20261029/01.pdf
[13] 金融庁「企業会計審議会 サステナビリティ情報保証部会 開催実績、企業会計審議会 議事録・資料等」(2026-11-13 閲覧) https://www.fsa.go.jp/singi/singi_kigyou/hoshou/hoshou_index.html ・ https://www.fsa.go.jp/singi/singi_kigyou/top_gijiroku.html