企業が自然に依存し、自然に影響を与えていることを、財務の情報としてどう開示するか。この問いに、国際的な開示基準を定める ISSB※1(国際サステナビリティ基準審議会)が具体的な案を示しました。2026年10月22日に公表された自然関連開示の公開草案です。
この記事では、ISSB の公開草案が企業に何を求めるか、TNFD※2 の開示推奨とどこが同じでどこが違うか、日本企業がいま何を準備できるかを解説します。
この記事のポイント
- ISSBの公開草案は適用が任意の実務記述書で、新たな要求を2つ含みます
- 当社の対照では、TNFDの14項目のうち11項目に対応する要求があります
- 当社の収集資料では、2025年版でTNFDに沿った開示の企業は290社です
1. 公開草案の位置付けと期限
ISSB の公開草案は基準ではなく実務記述書の案で、意見募集は2027年2月19日までです。文書の正式名は「Exposure Draft: IFRS Sustainability Disclosure Practice Statement 1 Nature-related Disclosures」(ISSB/ED/2026/1)で、生物多様性条約 COP17(アルメニア・エレバン)の会期中に公表されました[1][5][6]。意見募集は120日間で、オンライン調査か意見書で回答します[1][3]。
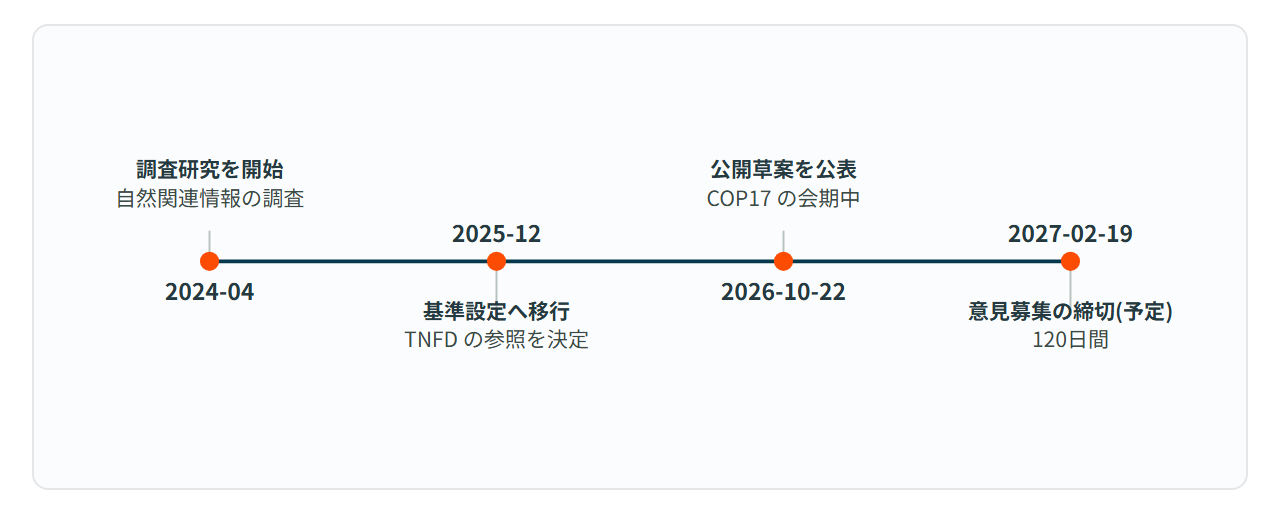
ISSB は2024年4月に調査研究を始め、2025年12月に基準設定へ移り、TNFD の提言・指標・追加ガイダンスを参照する方針を決めました(図1)[1]。最終化の時期は、2026年11月13日時点で示されていません[4]。
図1 ISSB 自然関連開示プロジェクトの経緯
出典: IFRS Foundation「Exposure Draft ISSB/ED/2026/1」[1]、同意見募集ページ[3]、同プロジェクトページ[4]を元にestoma作成
時点: 2026年11月13日
実務記述書は、適用しなくても ISSB 基準への準拠を表明できます[1]。他方、適用を表明した場合の効果は基準の適用と同じです[1]。義務とするか任意の利用にとどめるかは、各法域が判断できます[1]。ISSB は、将来この内容を単独の基準や IFRS S1 の付録として公表し直す可能性があり、形式そのものを質問の1つとして問うています[1]。
なお、任意なのは草案が定める追加の要求の適用です。重要性のある自然関連情報の開示は IFRS S1 がすでに求めている、と ISSB の Emmanuel Faber 議長は述べています[5]。
2. 草案の要求事項
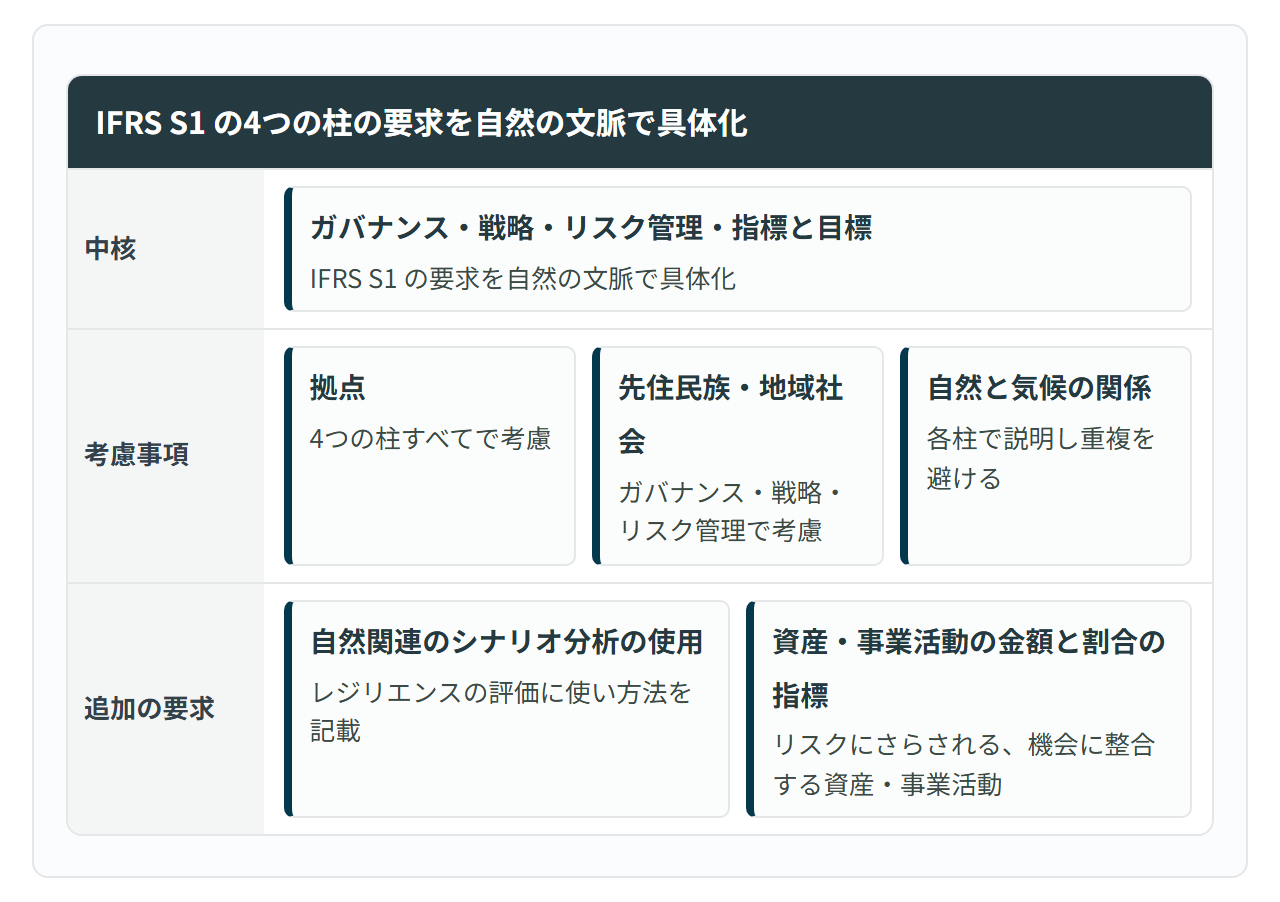
草案の要求の多くは IFRS S1 の要求を自然の文脈で具体化したもので、IFRS S1 に無い追加の要求は2つです[1]。要求は IFRS S1 の4つの柱(ガバナンス・戦略・リスク管理・指標と目標)に沿って置かれます。拠点は4つの柱すべてで、先住民族・地域社会(SSBJ※3 の仮訳では「先住民族」「地域コミュニティ」)との関わりはガバナンス・戦略・リスク管理で考慮し、自然と気候の関係を各柱で説明するよう求めます(図2)[1][11]。
図2 公開草案の要求の構成
出典: IFRS Foundation「Exposure Draft ISSB/ED/2026/1」第13〜34項[1]を元にestoma作成
時点: 2026年11月13日
1つ目の追加の要求は、資産・事業活動の金額と割合の指標です。自然関連のリスクにさらされる資産・事業活動と、自然関連の機会に整合する資産・事業活動について、それぞれの金額(原文 amount。SSBJ の仮訳では「数値」)と割合を開示します[1][11]。内訳の例として、生物多様性上重要な地域や水ストレス地域の近傍といった拠点別の区分が示されています[1]。報告日に過大なコストや労力をかけずに入手できる、合理的で裏付け可能な情報を使用できます[1]。
2つ目は、自然関連のシナリオ分析の使用です。レジリエンス(強靭性)の開示自体は IFRS S1 にあり、草案はその評価にシナリオ分析を使うことを求めます[1]。企業の状況に見合った手法を選択でき、定性的なシナリオの記述も認められます[1]。そのうえで、対象とした環境資源、シナリオの出所、時間軸、対象拠点、主要な前提を記載します[1]。
適用には、IFRS S1 と IFRS S2 を初度適用日までに適用していることが条件です[1]。発行日から使用でき、初年度は比較情報が不要です。強制適用日は定められていません[1]。
なお、法令で開示が禁じられる情報と、商業上の機密にあたる機会の情報は省略可能ですが、リスクの情報には機密の免除を使えません[1]。
3. TNFD の開示推奨との対応
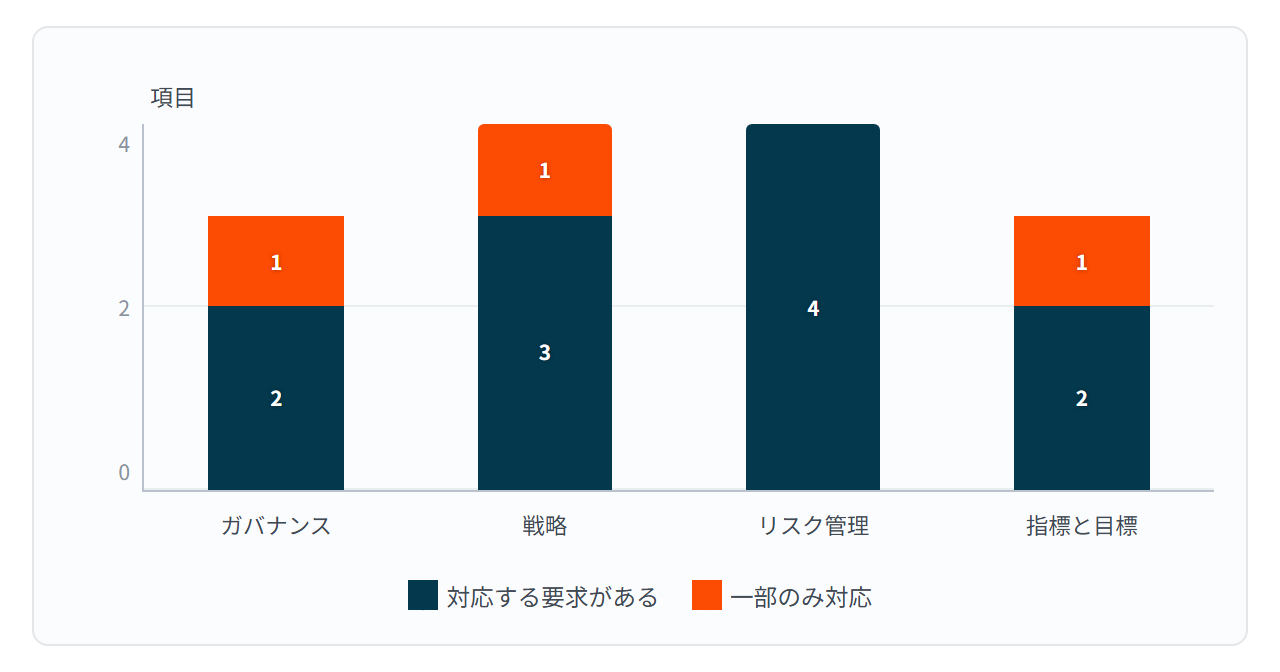
当社の対照では、TNFD の開示推奨14項目のうち11項目(79%)に、草案と IFRS S1 の対応する要求があります(図3)。ISSB は草案の作成にあたり TNFD の開示推奨・指標・追加ガイダンスを利用したと明記しており、結論の根拠では、TNFD を適用済みの企業は草案の適用に特に備えができていると述べています[1][2]。14項目は TCFD の11項目に、TNFD が3項目を加えたものです[7][8]。
図3 TNFD の開示推奨14項目のうち草案と IFRS S1 に対応する項目の数(柱別)
出典: IFRS Foundation「Exposure Draft ISSB/ED/2026/1」[1]、同 Basis for Conclusions[2]、Harvard Law School Forum on Corporate Governance[8]を元にestoma作成
一部のみ対応の3項目は、人権方針、優先地域、依存と影響の指標です。草案は、先住民族・地域社会との関わりを監督機関が考慮しているかや、影響を受けやすい地域(SSBJ の仮訳では「センシティブな場所」)を特定したかとその基準の記載を求めますが、人権方針そのものや地域の一覧の開示までは求めていません[1][11]。影響を受けやすい地域としては、水ストレス地域、生物多様性にとって重要な地域など5類型を例示しています[1]。全業種に求める指標は資産・事業活動の金額と割合だけで、TNFD の開示指標は参照できる情報源にとどめました[1]。TNFD のコア・グローバル指標(全業種に共通して開示を推奨する指標)を必須とすべきかは、意見募集の質問で問うています[1]。
違いは対応の有無だけでなく、対象とする情報の範囲にもあります。草案が対象とするのは、キャッシュ・フロー、資金調達、資本コストに影響すると合理的に見込まれる自然関連のリスクと機会です[1]。TNFD の開示推奨は異なる重要性の考え方でも使えるよう設計されており、草案はそのうち企業の見通しに関わる部分だけを利用したと ISSB は説明しています[2]。LEAP アプローチ※4の利用も任意です[1]。
TNFD の14項目に独立の項目が無い要求もあります。自然関連と気候関連のリスク・機会の関係の説明で、草案は7か所でこれを求めています[1]。
4. 国内の TNFD 開示の企業数
当社が収集した国内企業の開示資料(5,539社)では、2025年版の報告書で TNFD に言及した企業は374社、そのうち TNFD に沿った開示を確認できる企業は290社です(2026年11月12日時点)[9]。290社は、同じ報告書の中で LEAP アプローチを記載している企業(238社)と、「TNFD提言に沿って」などと明記している企業(187社)を合わせた数で、うち125社は有価証券報告書でも TNFD に言及しています[9]。
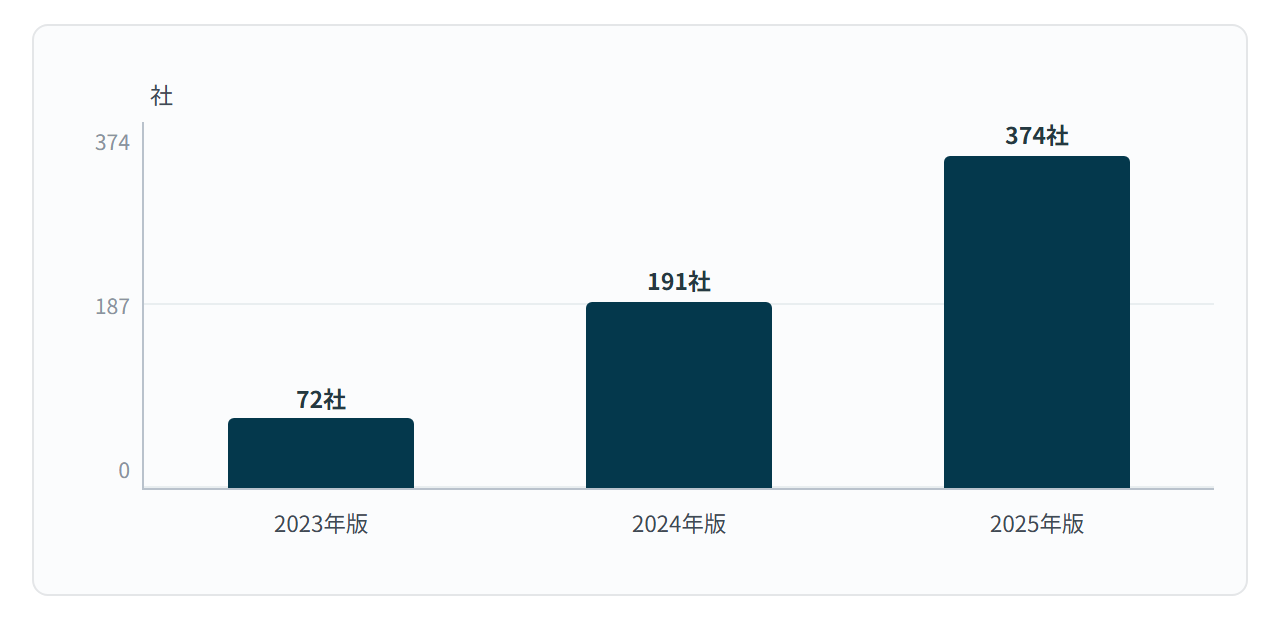
TNFD に言及した企業は、2023年版の72社から2025年版の374社へ、2年で約5倍になりました(図4)[9]。ただし、年版ごとに当社が収集した資料の範囲が異なり、増加の幅には収集の範囲の拡大の影響も含まれます。2026年版は途中の値で306社です[9]。TNFD アダプター(TNFD に沿って開示する意思を登録した組織)の数でも、日本は世界で最も多く、2026年7月時点で233社と東洋経済オンラインが報じています[10]。
図4 TNFD に言及した国内企業の数(報告書の年版別)
出典: 当社が収集した各社の有価証券報告書・統合報告書・サステナビリティ報告書ほか[9]を元にestoma作成
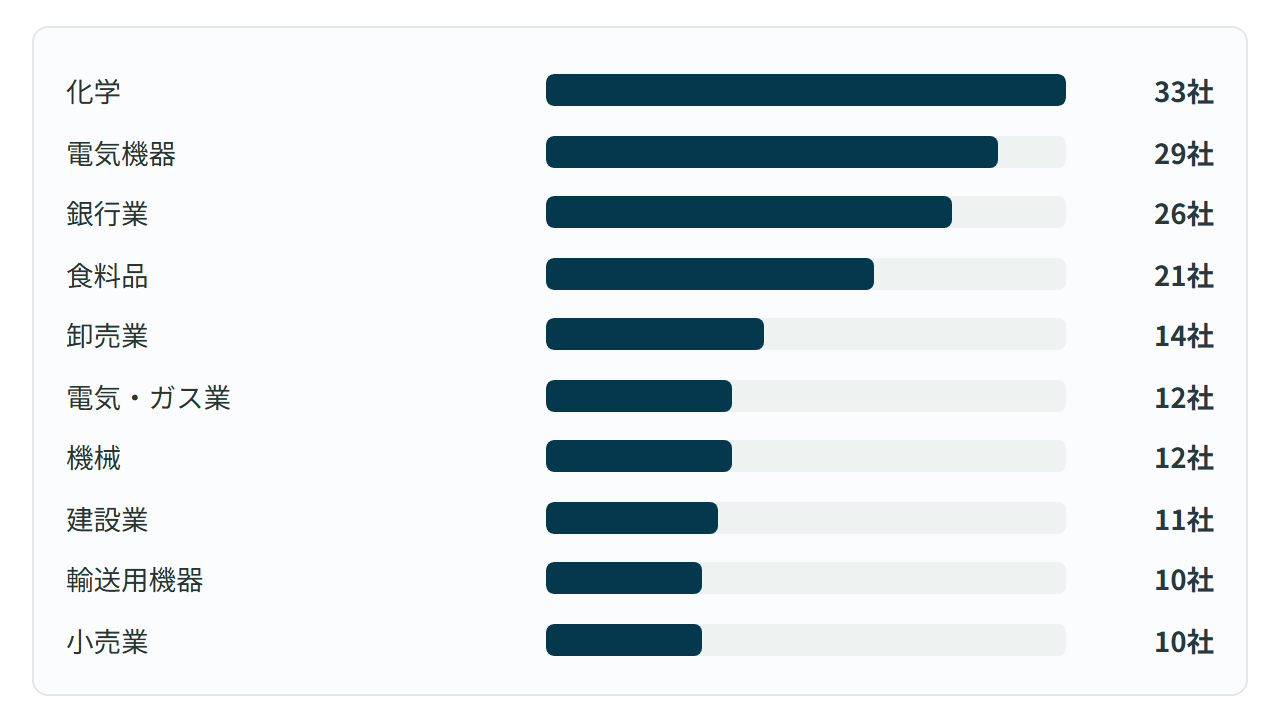
業種別では、化学・電気機器・銀行業・食料品の4業種で109社と、290社の約4割を占めます(図5)[9]。TNFD に言及した企業(374社)で見ると、33業種のすべてに1社以上あります[9]。
図5 TNFD に沿った開示を確認できる企業の数(業種別・上位10業種・2025年版)
出典: 当社が収集した各社の開示資料[9]を元にestoma作成
時点: 2026年11月12日
開示の例として、中国電力は統合報告書2025で「TNFD提言に沿って」リスクと機会を整理し、東急建設と古河電気工業はサステナビリティ報告書2025で TNFD 提言に沿った情報開示の節を設けています[9]。サッポロホールディングス・日油・日本碍子は、2025年版の報告書で LEAP アプローチに沿った分析を記載しています[9]。
5. 日本企業の準備事項
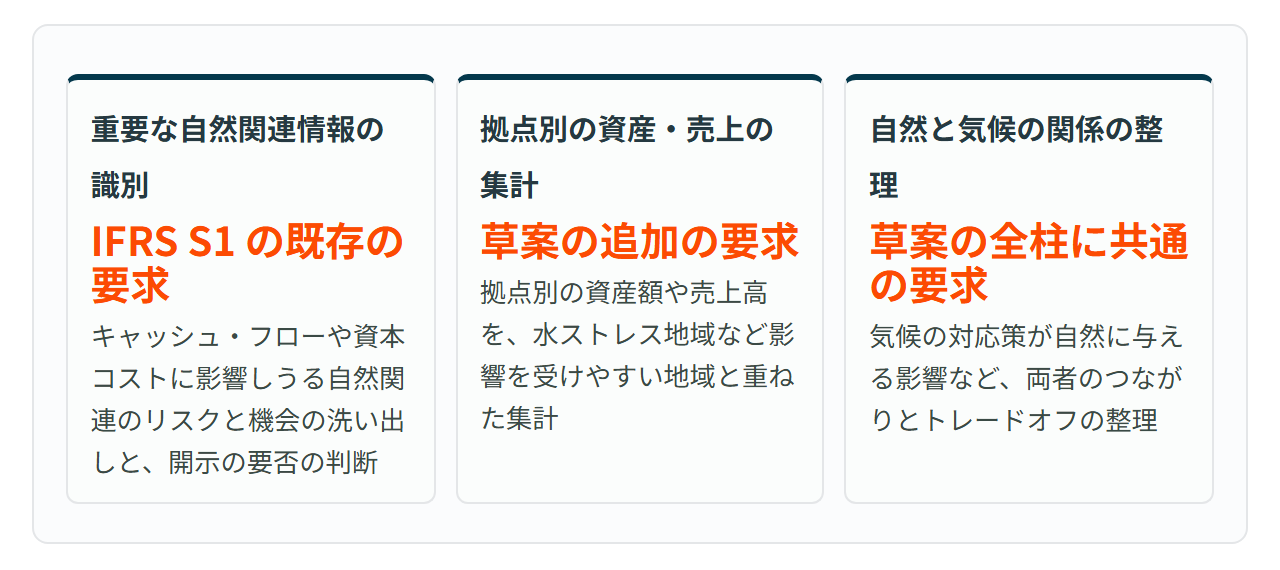
草案は意見募集の段階で、日本で草案の内容を企業に求めるかは、2026年11月13日時点で決まっていません。SSBJ は同日、公開草案と結論の根拠の日本語の仮訳(一部)を公表しました[11]。そのため、いま準備できるのは、どの扱いになっても役立つ次の3点と当社は考えています(図6)。
図6 日本企業がいま準備できる事項
出典: IFRS Foundation「Exposure Draft ISSB/ED/2026/1」[1]、同 Basis for Conclusions[2]を元にestoma作成
時点: 2026年11月13日
TNFD の14項目に沿って開示している企業は、そのうち11項目の情報を草案の要求にも使える見込みです。追加の作業は、金額と割合の指標と、自然と気候の関係の説明に集まると当社は見ています。金額と割合の指標は、自然関連のリスクと機会が及ぶ資産・事業活動の大きさを数値と割合で示す、業種を問わない共通の指標です[1]。拠点の所在と資産を結びつけるため、TNFD の開示で拠点を特定済みの企業は集計の対象を絞り込めます。人権方針や優先地域の一覧は、既存の開示を削る必要はありません。投資家の判断に関わる部分(キャッシュ・フローや資本コストへの影響)を示す記述を加えると、草案の要求に沿います。
未着手の企業は、図5で先行する同業種の LEAP アプローチの記載を、評価の対象拠点と順序を決める参考にできます。草案の内容に意見がある場合は、2027年2月19日までに意見を提出できます[3]。
よくある質問
Q. ISSB の自然関連開示の草案は、日本企業に義務として適用されますか
A. 草案は実務記述書で、適用しなくても ISSB 基準への準拠を表明できます[1]。日本での扱いは2026年11月13日時点で決まっていません。ただし、重要性のある自然関連情報の開示は IFRS S1 がすでに求めています[1]。
Q. TNFD に沿って開示していれば、草案にもそのまま対応できますか
A. 14項目のうち11項目は対応する要求があると当社は整理していますが、金額と割合の指標は草案が新たに定める要求です[1]。シナリオ分析は TNFD も推奨していますが、草案は使用を必須とし、対象の環境資源・シナリオの出所・時間軸・対象拠点・主要な前提の記載を求めます[1]。追加の準備は、この指標と、自然と気候の関係の説明が中心になります。
Q. 草案を適用する条件は何ですか
A. IFRS S1 と IFRS S2 を初度適用日までに適用していることです[1]。初年度は比較情報が不要です[1]。SSBJ 基準を適用する国内企業での扱いは、2026年11月13日時点で示されていません[11]。
まとめ
ISSB の公開草案は、IFRS S1 の要求の具体化を中心に、金額と割合の指標と自然関連のシナリオ分析の2つの要求を加える実務記述書の案です。当社が収集した開示資料では、2025年版の報告書で TNFD に沿った開示を確認できる企業が290社あり、これらの企業は拠点別の資産・売上の集計と、自然と気候の関係の整理から準備を始められます。意見募集の締切は2027年2月19日です。
集計の方法
企業数は、当社が収集した国内企業5,539社の有価証券報告書・統合報告書・サステナビリティ報告書ほか41,165本(2026年11月12日時点)の本文を語句で検索して数えました。TNFD に沿った開示は、TNFD への言及と同じ報告書で LEAP アプローチを記載しているか、TNFD 提言に沿った開示であることを明記している企業です。表記の異なる記載や画像だけのページの記載は含まないため、数は下限の値です。TNFD の14項目との対応は、草案の要求の文言と TNFD の開示推奨の見出しを照合した当社の整理です。
注
※1 ISSB: IFRS 財団の国際サステナビリティ基準審議会。サステナビリティ開示の国際基準を定める。
※2 TNFD: 自然関連財務情報開示タスクフォース。自然関連の開示の枠組みを任意の推奨として2023年9月に公表した国際組織。
※3 SSBJ: サステナビリティ基準委員会。日本のサステナビリティ開示基準を定める。
※4 LEAP アプローチ: TNFD が示す評価の手順。自然との接点の所在の特定、依存と影響の評価、リスクと機会の評価、対応と報告の準備の4段階。
確認時点
- 記載の内容は2026年11月13日時点の公表情報によります。企業数は2026年11月12日時点で当社が収集した開示資料によります。
- TNFD の開示推奨14項目の見出しは、出典[7][8]の記載によります。
- 企業数は語句の検索による下限の値で、表記の異なる記載を含めると増える可能性があります。
出典
[1] IFRS Foundation / ISSB「Exposure Draft ISSB/ED/2026/1 IFRS Sustainability Disclosure Practice Statement 1 Nature-related Disclosures」(2026年10月公表・2026-11-13 閲覧) https://www.ifrs.org/content/dam/ifrs/project/nature-related-disclosures/issb-ed-2026-1-ps-nature-related-disclosures.pdf
[2] IFRS Foundation / ISSB「Basis for Conclusions on Exposure Draft ISSB/ED/2026/1」(2026年10月公表・2026-11-13 閲覧) https://www.ifrs.org/content/dam/ifrs/project/nature-related-disclosures/issb-bc-2026-1-ps-nature-related-disclosures.pdf
[3] IFRS Foundation「Exposure Draft and comment letters: Nature-related Disclosures」(2026-11-13 閲覧) https://www.ifrs.org/projects/work-plan/biodiversity-ecosystems-and-ecosystem-services/ed-cl-nature-related-disclosures/
[4] IFRS Foundation「Nature-related Disclosures(プロジェクトページ)」(2026-11-13 閲覧) https://www.ifrs.org/projects/work-plan/biodiversity-ecosystems-and-ecosystem-services/
[5] Linklaters「ISSB consults on nature-related disclosure guidance」(2026-10-23 公表・2026-11-13 閲覧) https://sustainablefutures.linklaters.com/post/102o6bp/issb-consults-on-nature-related-disclosure-guidance
[6] EY「ISSB proposes a Practice Statement on Nature-related Disclosures」(2026-10-23 公表・2026-11-13 閲覧) https://www.ey.com/en_gl/technical/ifrs-technical-resources/issb-issues-ed-ifrs-practice-statement-on-nature-related-disclosures
[7] Grant Thornton International「Taskforce on Nature-related Financial Disclosures (TNFD) publishes its final framework」(2023-09-25 公表・2026-11-13 閲覧) https://www.grantthornton.global/en/insights/articles/taskforce-on-nature-related-financial-disclosures-tnfd-publishes-its-final-framework/
[8] Harvard Law School Forum on Corporate Governance「TNFD Recommendations for Nature-Related Disclosures」(2023-10-21 公表・2026-11-13 閲覧) https://corpgov.law.harvard.edu/2023/10/21/tnfd-recommendations-for-nature-related-disclosures/
[9] 各社(EDINET・各社公式サイト)「国内企業の有価証券報告書・統合報告書・サステナビリティ報告書ほか(5,539社・41,165本)」(2026-11-12 時点) https://disclosure2.edinet-fsa.go.jp/
[10] 東洋経済オンライン「記事(2026年9月14日公開)」(2026-07 時点) https://toyokeizai.net/articles/-/956181
[11] SSBJ(サステナビリティ基準委員会)「【仮訳の一部を公表】ISSBが公開草案『IFRSサステナビリティ開示実務記述書第1号「自然関連開示」』を公表」(2026-11-13 公表・2026-11-13 閲覧) https://www.ssb-j.jp/jp/activity/exposure_draft_ssbj/y2026/2026-1022.html