SSBJ基準を適用する年度の有価証券報告書(有報)では、「サステナビリティに関する考え方及び取組」の冒頭に準拠の旨など4つの事項を書き、そのうえでSSBJ基準に従う記載を置きます。二段階開示を使えば、適用初年度と翌年度に限りSSBJ基準に従う記載を訂正報告書で後から出せ、期限は3月決算の会社で翌年度の11月中旬が目安ですが、一段階目の有報には少なくとも二段階開示を使う旨を書く必要があります(2026年11月13日時点)。
SSBJ特集第2回となるこの記事では、SSBJ基準を適用する年度の有価証券報告書について、どこに何を書くのか、二段階開示で後から出せる範囲と期限、あわせて使える経過措置を解説します。
この記事のポイント
- 初年度と翌年度は、本体を後から訂正報告書で出せます
- 3月決算の訂正報告書の期限は11月中旬が目安です
- 冒頭の4事項と人的資本は、6月の有報に書きます
1. 有報の記載場所と訂正報告書に回せる範囲
記載場所と冒頭の4事項
SSBJ基準の記載は、有報「第一部 第2 事業の状況」の「2 サステナビリティに関する考え方及び取組」に置き、その冒頭に次の4つの事項を書いてから本体を書きます。「作成要領」という名前の公式資料はなく、拠り所は開示府令の様式と記載上の注意、開示ガイドライン、金融庁の考え方(意見募集への回答)です[1][2]。
- SSBJ基準に準拠している旨
- SSBJ基準を義務として適用するか、任意で適用するかの別
- 二段階開示を使う旨と、次の事業年度の半期報告書の提出期限までに訂正報告書を出す旨
- SSBJ基準の経過措置を使う旨、その根拠の規定と内容
二段階開示は改正府令の附則が定める経過措置で、適用初年度とその翌年度に限り、SSBJ基準に従う記載を有報に書かず、訂正報告書で後から開示することを認めるものです[1]。金融庁は、二段階開示を使う場合は「まず、一段階目の有価証券報告書に」その旨と訂正報告書の提出時期を記載する必要があるとしています(考え方 No.74)[2]。義務か任意かの別と経過措置の旨も、一段階目の有報に置くのが安全です。準拠の旨は、すべての定めに準拠していない段階の有報には書けません[6]。
表1 二段階開示を使う年度の有報と訂正報告書の記載事項
| 記載事項 | 有報(6月) | 訂正報告書(11月まで) |
|---|---|---|
| SSBJ基準を義務として適用するか任意で適用するかの記載 | 記載が必要 | ― |
| 二段階開示を使う旨と訂正報告書の提出時期の記載 | 記載が必要 | ― |
| 適用した経過措置(根拠の規定と内容)の記載 | 記載が必要 | ― |
| SSBJ基準に準拠している旨の記載 | すべての定めに準拠した場合に記載 | 記載が必要 |
| SSBJ基準に基づくガバナンス・戦略・リスク管理・指標と目標の開示 | 省略可能 | 記載が必要 |
| Scope 3 の算定条件(前提・推論過程など) | 省略可能 | 記載が必要 |
| 人的資本に関する方針と指標の開示 | 記載が必要 | ― |
出典: [1][2]を元にestoma作成
人的資本と将来に関する事項
人的資本の記載は、SSBJ基準に従って同様の記載をしていれば省けますが、二段階開示で一段階目の有報にSSBJ基準の記載が無い場合は省けません(金融庁の考え方 No.75)[2]。スコープ3の定量情報を記載する場合は、その前提や推論過程などを併せて記載します[1]。将来情報とスコープ3の定量情報には、開示ガイドラインによるセーフハーバー(虚偽記載等の責任を問われない範囲の目安)があり、合理的な範囲で具体的な説明を記載していれば、結果が異なっても責任を負うものではないと考えられるとしています[15]。
2. 訂正報告書の期限
3月決算の会社の期限
訂正報告書の期限は、3月決算の会社では翌事業年度の11月14日で、休日にあたる年は翌日が目安です。改正府令の附則は期限を翌事業年度の「半期報告書を提出すべき期間の末日」と定めており、上場会社等の半期報告書の提出期間は中間期の経過後45日です(銀行等は60日)[1][3][4]。期限が休日にあたる場合は、行政機関の休日に関する法律により翌日が期限になると考えられますが、金融庁が明示した資料は確認していません[5]。区分ごとの開始年度は、第1回「SSBJ基準の適用時期はいつから?時価総額別の義務化と対象社数」で解説しています。
図1 訂正報告書の提出期限の目安(3月決算の会社)
| 対象の年度 | 3兆円以上 | 1兆円以上3兆円未満 |
|---|---|---|
| 2027年3月期 | 2027年11月15日 | ― |
| 2028年3月期 | 2028年11月14日 | 2028年11月14日 |
| 2029年3月期 | ― | 2029年11月14日 |
出典: [1][3][4][5][13][14]を元にestoma作成
期限の起点と工程の組み方
金融庁の考え方は期限を「翌事業年度の半期報告書の提出日まで」と書いているため、半期報告書と同日までに出す工程を組むのが安全です[2]。3月決算でない会社は、翌事業年度の開始日から6か月を経過した日を1日目として45日目が期限になります[1][3]。任意適用の会社は、任意適用を始めた最初の事業年度とその翌事業年度が二段階開示の対象で、たとえば2026年3月期に任意適用した会社が使えるのは2027年3月期までと当社は読んでいます[1]。2028年は、3兆円以上の会社の2回目の訂正報告書(11月14日)と、1兆円以上の会社の初年度の有報(6月30日)が重なります。
3. 府令の経過措置とSSBJ基準の経過措置
経過措置の二つの層
経過措置は、開示府令の附則が定める二段階開示と、SSBJ基準の各項が定める経過措置の二つの層に分かれます。二段階開示は開示の時期(有報か訂正報告書か)を定め、適用初年度と翌年度の2年間使えます[1]。SSBJ基準の経過措置は開示の内容(何を省けるか)を定め、多くは法令に基づく適用の初年度に限られます(表2)[6][8]。冒頭の4事項には後者を、基準の項番号とともに書きます。二つの層は重ねて使え、金融庁は考え方 No.73・74 で併用の例を示しています[2]。なお、任意適用の場合は比較情報の免除の規定が置かれていません[6]。
表2 SSBJ基準の主な経過措置(内容を軽くできるもの)
| 経過措置 | 何が軽くなるか |
|---|---|
| 比較情報の免除 | 前年度の数値を並べなくてよい |
| 気候関連のみの開示 | 初年度は気候以外のテーマを開示しなくてよい |
| 測定方法の継続 | GHGプロトコル以外の算定方法を続けて使える |
| スコープ3の免除 | 初年度はスコープ3を開示しなくてよい |
出典: [6]〜[11]を元にestoma作成
改正後の気候基準の適用時期
2026年3月13日の改正は、ISSBによるIFRS S2号の修正(2025年12月)を取り入れて温室効果ガス排出の規定を改めたもので、経過措置の項番号は変わっていません[8]。改正後の定めは2027年1月1日以後開始する年次報告期間から適用され、3月決算の会社では2028年3月期からです。3兆円以上の会社では、2027年3月期は改正前の定めか早期適用の選択、2028年3月期(二段階開示の2年目)は改正後の定めになります[8]。改正後の3基準は、2026年5月19日の告示改正で有報の基準に指定されました[12]。
4. 準拠の表明と「すべての定めには準拠していない」の記載例
SSBJに触れた企業数の推移
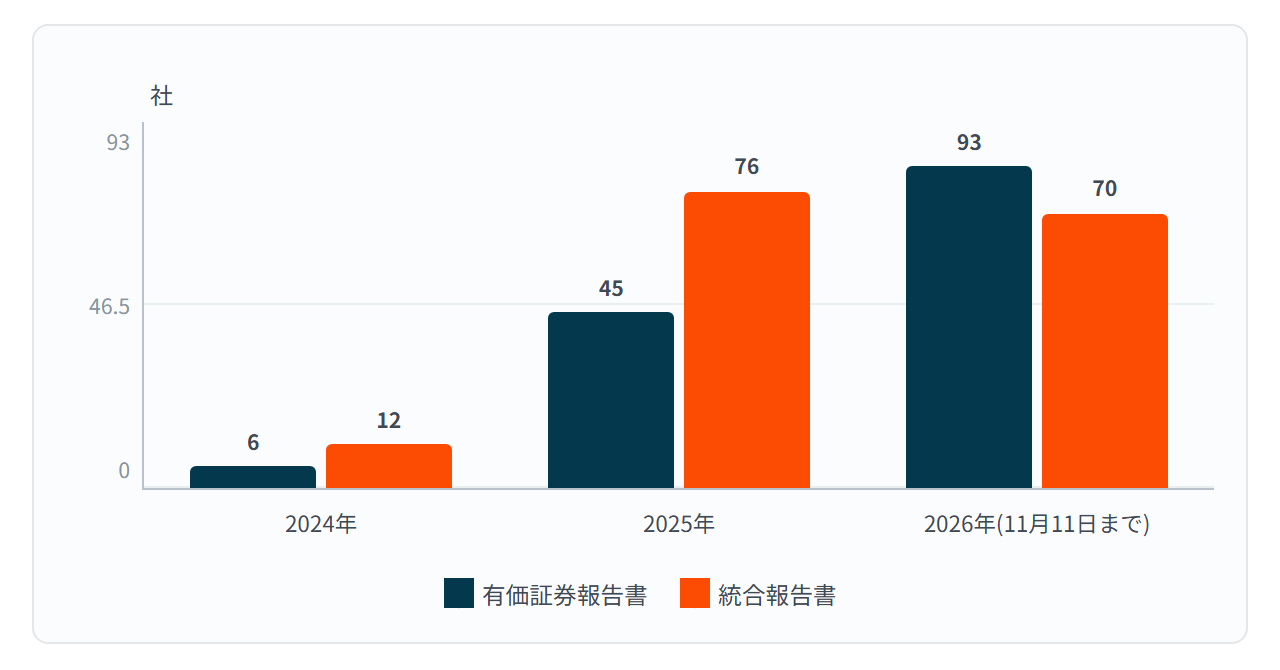
有報でSSBJに触れた企業は2024年の6社から2026年の93社に増え、SSBJ基準への企業の関心は年を追って高まっています。当社が収集した企業の開示資料で「SSBJ」に触れた国内企業を書類の種類別に数えると、有報で触れた企業は2024年6社・2025年45社・2026年93社、統合報告書で触れた企業は12社・76社・70社です。2026年の統合報告書の数が2025年より少ないのは、11月11日時点の年の途中の値だからです。統合報告書は年の後半に発行が続くため、有報と同じく増えていく見込みです。
図2 SSBJに触れた企業数の推移(書類の種類別、2026年は11月11日時点)
出典: 各社の開示資料を元にestoma作成
準拠を表明した2社の記載
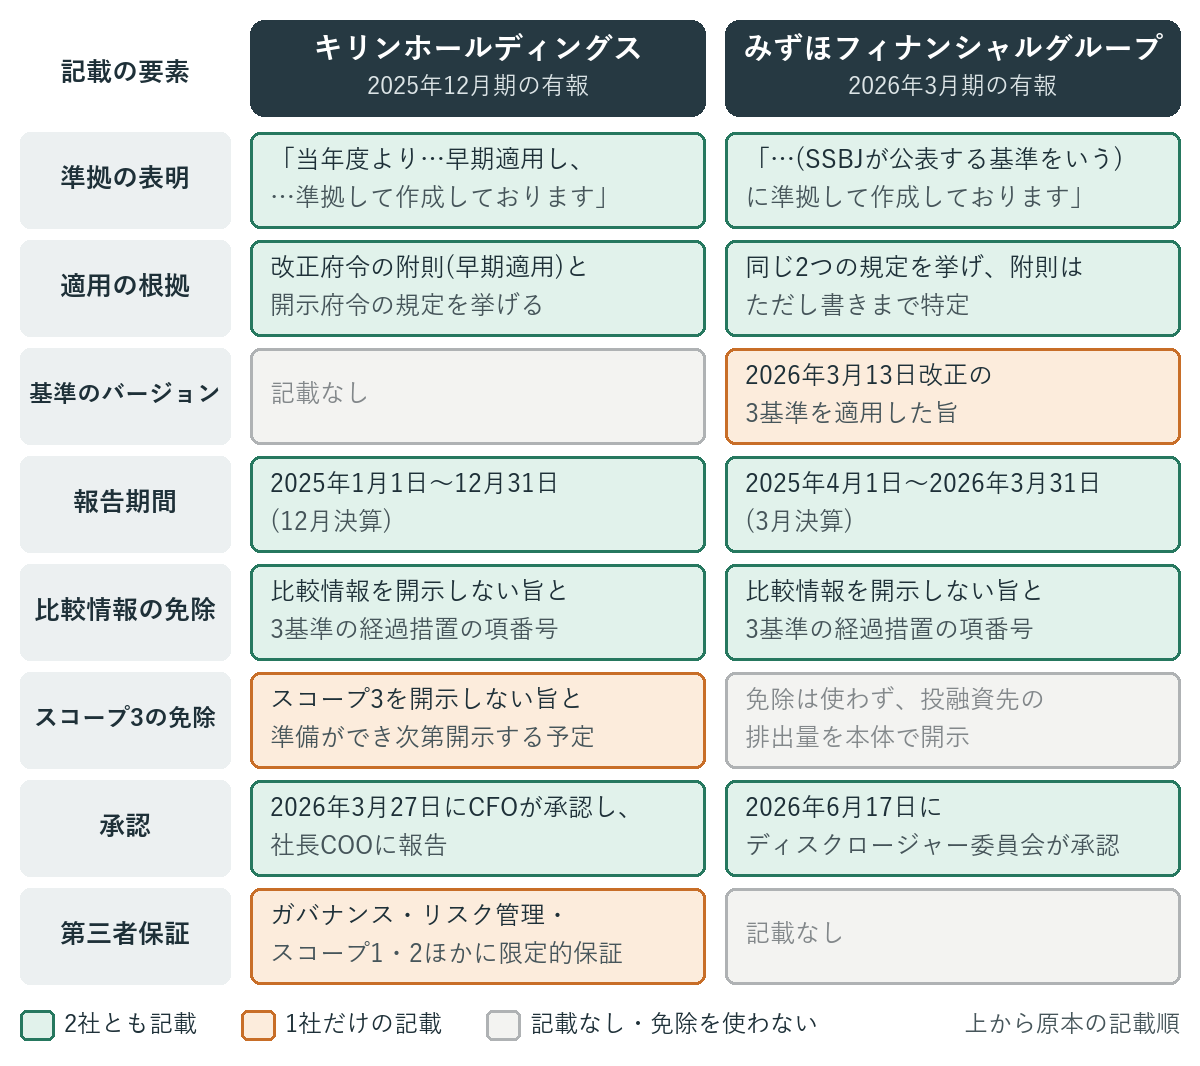
有報でSSBJ基準に準拠して作成した旨を表明していたのは、当社のデータではキリンホールディングス(2025年12月期)とみずほフィナンシャルグループ(2026年3月期)の2社です[21][22]。2社とも「サステナビリティに関する考え方及び取組」の最初に「作成方法について」の項を立て、その「全般的情報」に、準拠の表明から承認までを1か所にまとめています(図3)。
図3 準拠を表明した2社の「全般的情報」の構成
出典: キリンホールディングス 有価証券報告書 第187期[21]、みずほフィナンシャルグループ 有価証券報告書 第24期[22]を元にestoma作成
2社に共通する骨格は、準拠の表明、適用の根拠、報告期間、比較情報の免除、承認の5つです。表明は1文で、改正府令の附則のうち早期適用を認める規定と、開示府令のSSBJ基準による開示の規定を根拠に挙げています。義務か任意かの別は「義務」「任意」の語ではなく、この根拠の規定で示しています[21][22]。他方、基準のバージョン、スコープ3、第三者保証の書き方は異なります。みずほフィナンシャルグループは改正後の3基準を適用した旨を書き、キリンホールディングスはスコープ3の免除と第三者保証(限定的保証)の範囲を書いています。2社とも二段階開示を使う旨の記載はなく、本体を有報に載せています。
すべての定めには準拠していない旨を明記した4社
SSBJの適用基準は、SSBJ基準のすべての定めに準拠しない限り、準拠していると記述してはならないと定めています[6]。他方、一部だけを開示することは禁止されていない、とSSBJ事務局は解説しています[20]。2026年3月期の有報に「すべての定めには準拠していない」と明記していたのは、当社のデータで三菱UFJフィナンシャル・グループ、イビデン、丸井グループ、日本航空の4社です(表記の異なる言い回しは含めていないため下限の数)[16][17][18][19]。
表3 「すべての定めには準拠していない」と明記した4社の記載内容の比較(2026年3月期の有報)
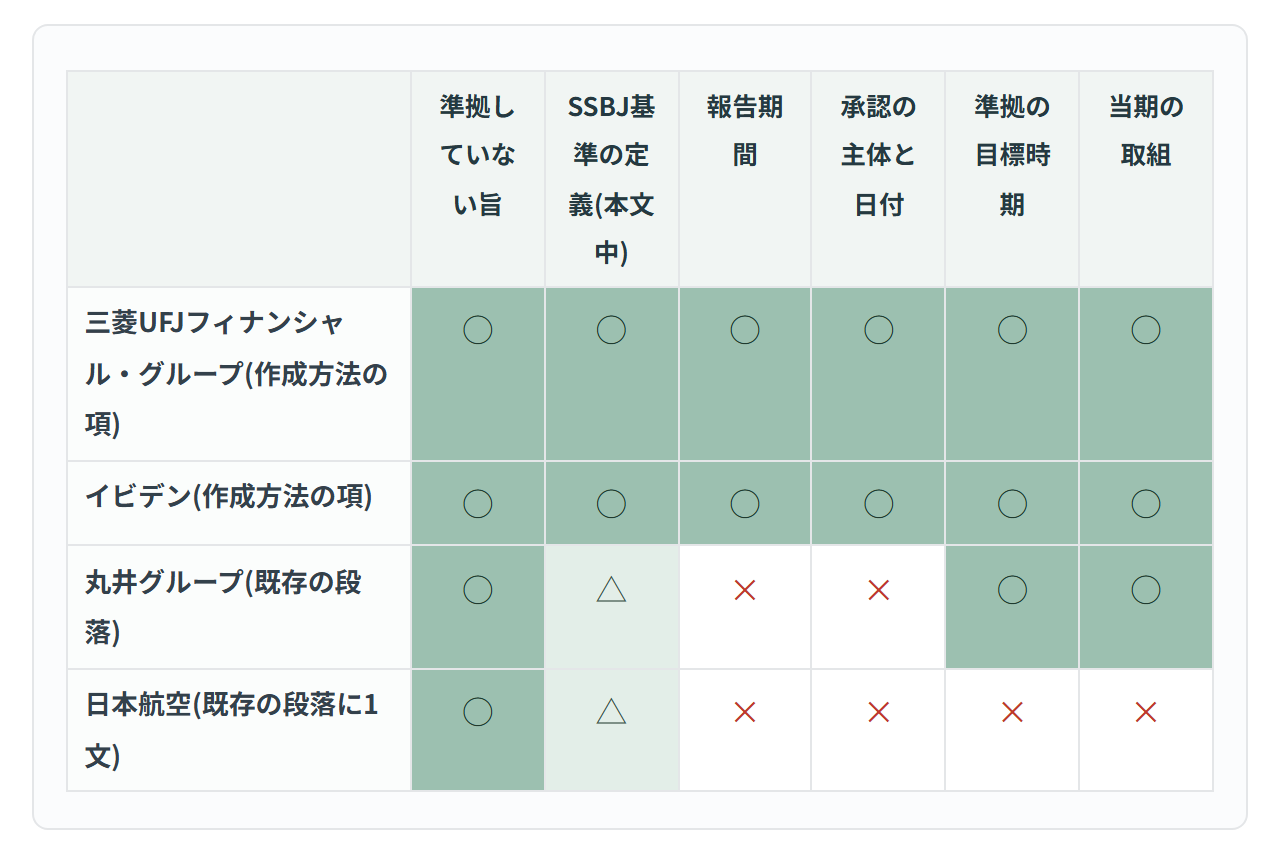
注: 目標時期は三菱UFJフィナンシャル・グループが2027年3月期からの適用、イビデンが2028年3月期以降の準拠、丸井グループが2029年3月期までの準拠。
出典: 各社の2026年3月期の有価証券報告書(EDINET提出本文)[16][17][18][19]を元にestoma作成
三菱UFJフィナンシャル・グループとイビデンは、準拠を表明した2社と同じく「作成方法について」「全般的情報」の見出しを立てて記載を並べ、丸井グループと日本航空は既存の段落に書き足しています[16][17][18][19]。2社と比べると、4社には適用の根拠の規定、経過措置の項番号、第三者保証の範囲がなく、代わりに3社が準拠の目標時期を書いています。目標時期の書き方は、一段階目の有報で準拠の状況をどう書くかを考える材料になります。
まとめ
- 冒頭の4事項のうち、二段階開示を使う旨は一段階目の有報に書きます。準拠の旨は、すべての定めに準拠した記載をそろえて出す書類に書くことになり、二段階開示を使う年度は訂正報告書になると当社は読んでいます。人的資本は、一段階目の有報にSSBJ基準の記載が無ければ省けません[1][2]。
- 訂正報告書の期限は翌事業年度の半期報告書の提出期間の末日で、3月決算の会社では11月14日、休日にあたる年は翌日が目安です[1][3][4][5]。
- 経過措置は、府令の二段階開示(開示の時期、2年間)とSSBJ基準の経過措置(開示の内容、多くは初年度)の二層に分かれ、重ねて使えます[1][2][6][8]。
- 準拠を表明した2社は、「全般的情報」に準拠の表明・適用の根拠・報告期間・比較情報の免除・承認を1か所にまとめており、これが書き方の骨格になります[21][22]。
次の第3回「SSBJ第三者保証はいつから?範囲・水準・担い手を表で整理」(2026年11月19日公開予定)では、第三者保証の開始時期、当初の範囲と水準、保証の担い手の登録制を解説します。
連載の関連回
注
確認時点
- 本稿の内容は2026年11月13日時点の公表資料によります。
- 次の点は条文からの当社の読みで、金融庁が明示した資料は確認していません。訂正報告書の期限に行政機関の休日の扱いが及ぶこと、半期報告書を早く出しても訂正報告書の期限が早まらないこと、義務か任意かの別と経過措置の旨を一段階目の有報に置くこと、二段階開示を使う年度の準拠の旨の記載先、任意適用の会社が二段階開示を使える期間、有報では、スコープ3の前提などを求める第二号様式記載上の注意(30)dに、第三号様式記載上の注意⑴i⒝〜⒟が対応すること。
- 次の点は、準拠を表明した2社の有報の記載からの当社の読みです。根拠の規定で義務か任意かの別を示していること、二段階開示を使っていないこと。
- 2027年4月1日の改正法の施行に伴い、本稿が引く開示府令の条項の番号・文言は変わる可能性があります。5千億円以上の区分と第三者保証の政令・府令、延長承認の開示ガイドラインの改正は未公表です。
- 本文で触れた規定の番号は次のとおりです。冒頭の4事項は第二号様式記載上の注意(30)a(第三号様式記載上の注意⑽で準用)、人的資本は同(30)c、スコープ3の前提などは同(30)d、将来に関する事項は第三号様式記載上の注意⑴i、二段階開示は改正府令(令和8年内閣府令第5号)附則第2条第2項、早期適用は同第1項、SSBJ基準の義務・任意の適用は開示府令第19条の9第1項・第2項、半期報告書の提出期間は金融商品取引法第24条の5第1項と同法施行令第4条の2の10第2項、休日の扱いは行政機関の休日に関する法律第2条、セーフハーバーは開示ガイドライン B 5-16-2、準拠の表明は適用基準第79項、改正後の気候基準の適用時期は気候基準第101-2項です。
- 企業数と2社・4社の記載は、当社が収集した開示の全文データ(EDINET提出本文を文字で保存したもの)によるもので、全上場会社の有報の全数ではありません。
出典
[1] 金融庁「「企業内容等の開示に関する内閣府令」等の改正 別紙2 改正内閣府令(新旧対照表・附則。令和8年内閣府令第5号)」(2026-02-20 公布、2026-11-13 閲覧) https://www.fsa.go.jp/news/r7/shouken/20260220/02.pdf
[2] 金融庁「別紙1 コメントの概要及びコメントに対する金融庁の考え方(No.73〜75)」(2026-03-19 更新版、2026-11-13 閲覧) https://www.fsa.go.jp/news/r7/shouken/20260220/01.pdf
[3] e-Gov法令検索「金融商品取引法 第24条の5」(2026-11-13 閲覧) https://laws.e-gov.go.jp/law/323AC0000000025
[4] e-Gov法令検索「金融商品取引法施行令 第4条の2の10」(2026-11-13 閲覧) https://laws.e-gov.go.jp/law/340CO0000000321
[5] e-Gov法令検索「行政機関の休日に関する法律 第1条・第2条」(2026-11-13 閲覧) https://laws.e-gov.go.jp/law/363AC0000000091
[6] SSBJ「サステナビリティ開示ユニバーサル基準「サステナビリティ開示基準の適用」(2026年3月13日改正)」(2026-11-13 閲覧) https://www.ssb-j.jp/jp/wp-content/uploads/sites/6/20260313_01.pdf
[7] SSBJ「テーマ別基準第1号「一般開示基準」(2026年3月13日改正)」(2026-11-13 閲覧) https://www.ssb-j.jp/jp/wp-content/uploads/sites/6/20260313_02.pdf
[8] SSBJ「テーマ別基準第2号「気候関連開示基準」(2026年3月13日改正)」(2026-11-13 閲覧) https://www.ssb-j.jp/jp/wp-content/uploads/sites/6/20260313_03.pdf
[9] SSBJ「「サステナビリティ開示基準の適用」(2025年3月5日)」(2026-11-13 閲覧) https://www.ssb-j.jp/jp/wp-content/uploads/sites/6/20250305_01.pdf
[10] SSBJ「「一般開示基準」(2025年3月5日)」(2026-11-13 閲覧) https://www.ssb-j.jp/jp/wp-content/uploads/sites/6/20250305_02.pdf
[11] SSBJ「「気候関連開示基準」(2025年3月5日)」(2026-11-13 閲覧) https://www.ssb-j.jp/jp/wp-content/uploads/sites/6/20250305_03.pdf
[12] 金融庁「サステナビリティ開示基準を指定する件の一部改正 公布及びパブリックコメントの結果(2026年5月19日)」(2026-11-13 閲覧) https://www.fsa.go.jp/news/r7/shouken/20260519/20260519.html
[13] 金融庁「金融商品取引法及び資金決済に関する法律の一部を改正する法律案 説明資料(2026年4月。p.7・p.14)」(2026-11-13 閲覧) https://www.fsa.go.jp/common/diet/221/02/03.pdf
[14] 金融庁「金融審議会 サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ 報告(2026年1月8日)」(2026-11-13 閲覧) https://www.fsa.go.jp/singi/singi_kinyu/tosin/20260108/01.pdf
[15] 金融庁「別紙5 企業内容等開示ガイドラインの一部改正(2026年2月20日)」(2026-11-13 閲覧) https://www.fsa.go.jp/news/r7/shouken/20260220/05.pdf
[16] 三菱UFJフィナンシャル・グループ「有価証券報告書 第21期(2025年4月1日〜2026年3月31日)」(2026-11-13 確認) https://disclosure2.edinet-fsa.go.jp/WZEK0040.aspx?S100YJQO,,
[17] イビデン「有価証券報告書 第173期(同)」(2026-11-13 確認) https://disclosure2.edinet-fsa.go.jp/WZEK0040.aspx?S100YC4B,,
[18] 丸井グループ「有価証券報告書 第90期(同)」(2026-11-13 確認) https://disclosure2.edinet-fsa.go.jp/WZEK0040.aspx?S100YEI3,,
[19] 日本航空「有価証券報告書 第77期(同)」(2026-11-13 確認) https://disclosure2.edinet-fsa.go.jp/WZEK0040.aspx?S100YFIO,,
[20] 税務研究会 経営財務「SSBJ事務局が答える サステナビリティ開示Q&A 第3回 SSBJ基準の一部のみを適用することはできるのか」(2026-11-13 取得) https://www.zeiken.co.jp/keieizaimu/article/no3652/ZA00036521701.php
[21] キリンホールディングス「有価証券報告書 第187期(2025年1月1日〜2025年12月31日)」(2026-11-13 確認) https://disclosure2.edinet-fsa.go.jp/WZEK0040.aspx?S100XTVS,,
[22] みずほフィナンシャルグループ「有価証券報告書 第24期(2025年4月1日〜2026年3月31日)」(2026-11-13 確認) https://disclosure2.edinet-fsa.go.jp/WZEK0040.aspx?S100YF8Y,,